柔性显示AMOLED技术趋势对光敏聚酰亚胺(PSPI)提出的哪些新要求?
 2026-01-28
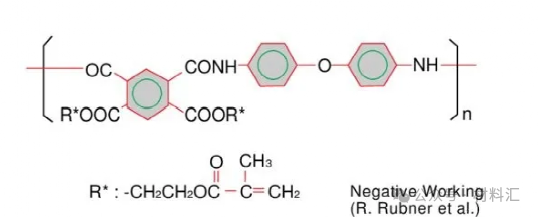
光敏性聚酰亚胺(PSPI)是一种在分子结构中同时包含酰亚胺环和光敏基团的高性能聚合物材料。它继承了聚酰亚胺优异的力学强度、热稳定性、电绝缘性等特质,并因自带感光性,可在紫外光照射下直接实现图形化,从而在半导体和显示制造中省去传统光刻中的部分复杂步骤,显著提升生产效率和精度。近年来,随着AMOLED显示技术的快速发展和先进封装需求的激增,PSPI作为关键材料,其应用价值和市场前景日益凸显。
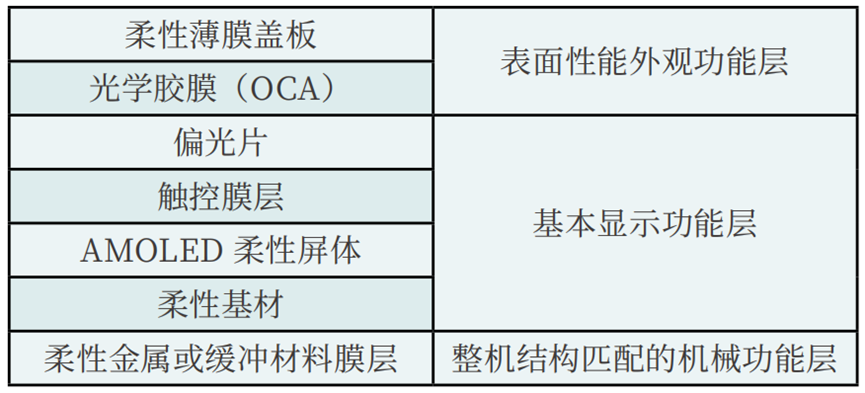
与刚性显示相比,柔性显示的第一大改变是将玻璃基底更换为柔性基底,柔性基底要求极高,原因为OLED制程中存在多种高温及酸碱环境,极易对材料薄膜产生腐蚀,同时还要兼顾材质的弯折性、回复性以及轻薄性。
资料来源:公开资料,金瓯新材料研究院
PSPI是AMOLED制程中唯一能够同时应用于以下三种关键层的材料:
-
平坦化层(Planarization Layer, PLN):用于填补基板表面的凹凸,使其表面光滑平整。这是为了确保后续的薄膜沉积(如发光层)能够均匀分布,防止出现亮斑或暗点。
-
像素定义层(Pixel Definition Layer, PDL):利用光刻工艺,将光敏聚酰亚胺图案化,形成像素阵列,分割红绿蓝子像素。
支撑层(Support Layer):在蒸镀(Deposition)过程中,为了防止掩膜版(Mask)刮伤像素定义层或发光层,PSPI作为支撑层保护电路结构。
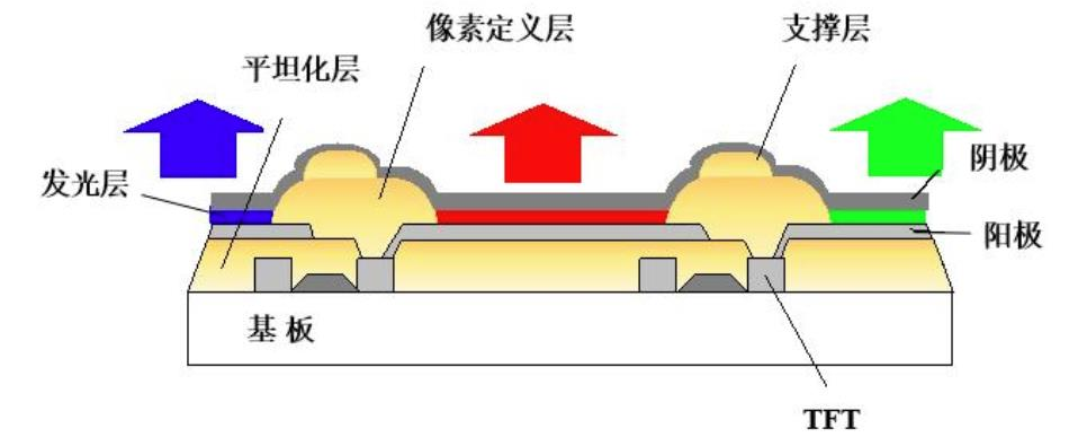
AMOLED显示是新型显示的重要发展方向,预计2026年中国市场规模将突破3500亿元。PSPI在其中扮演着双重角色:既作为图案化的光刻胶,也作为不可或缺的功能层(如像素定义层PDL等)。
为了满足AMOLED高性能、高可靠性的要求,PSPI需满足以下几方面的性能需求:
-
工艺适配性:PSPI需能在金属(如钼、钛)、阳极(如ITO)及氮化硅等多种衬底上具有良好的附着力。图形化后需形成可控的形貌,例如PDL层需要较缓的坡度(<30°),而某些通孔结构则需要较陡的侧壁(>60°)。同时,材料需耐受后续制程中的化学腐蚀。
产品性能保障:
平坦化与覆盖性:为确保OLED发光均匀性,PSPI需要优异的平坦化能力,以覆盖下层膜层的阶梯落差。
低气体释放(低Outgas):OLED发光材料对水氧极为敏感。PSPI在制程及后续使用中必须严格控制气体释放量,否则将严重影响器件寿命和可靠性。
-
高柔韧性:应对折叠屏、卷曲屏等柔性显示趋势,PSPI需要具备出色的机械柔韧性和抗裂纹性能。
量产经济性:为提升昂贵AMOLED产线的产能、降低成本,PSPI需要更高的感光速度(提升曝光效率)和更高的固含量(提升残膜率,减少涂布损耗)。据测算,感光速度提升10%-15%,可带来显著的产能提升和成本下降。
综合物性要求:包括高热稳定性、低热膨胀系数(保证对位精度)、良好的力学性能(拉伸强度、模量等),以及优越的电学性能。其中,降低介电常数是重要发展方向,有助于降低器件功耗、提升显示品质。
-
高屏占比与透明显示:为实现真正的全面屏、屏下摄像头及透明显示(如透明车窗),要求PSPI具备高透过率(目前量产约85%-90%,目标95%以上)和低黄度。
-
柔性折叠与低功耗:为替代厚偏光片,采用彩色滤光片阵列(COE)结构成为趋势。开发高性能黑色PSPI用于PDL层,可以进一步提升开口率、降低屏幕反射率和整体功耗。
-
高分辨率:高分辨率是AMOLED明确趋势,要求TFT器件尺寸微缩。这直接需要PSPI具备更高的解析度,从当前主流的3-4μm线宽向1.5μm甚至更高精度发展,以减小像素开口面积。
-
潜在新应用拓展:除了现有层别,PSPI未来有望应用于器件内部的层间介电层(ILD)、电容绝缘层(C1)、栅极绝缘层(GI)等,这对其介电性能、绝缘性、热稳定性和低Outgas提出了更全面的要求。
在集成电路领域,PSPI主要用作缓冲层(Buffer Coat)和再布线层(RDL)材料。其自带图形化的优势,在AI芯片、高密度互连(HDI)、Fan-Out WLP、Chiplet等先进封装技术中尤为重要,可简化流程、提升互连密度和可靠性。2023年我国集成电路用PSPI市场规模已达约12亿元,并持续增长。
全球市场快速增长,日美企业主导:目前高端市场,尤其是正性PSPI,主要由日本东丽、HD Microsystems、富士胶片等企业垄断,合计占据大部分份额。
国内市场增速更快,国产替代空间广阔:中国PSPI市场增速预计高于全球,到2029年规模有望达5.60亿美元。然而,当前国产化率仍不足15%,在中美日科技竞争背景下,国产替代需求迫切。
1、 ( )
鼎龙股份
国内PSPI量产龙头企业
阳谷华泰
通过收购波米科技切入PSPI领域
艾森股份
2024年实现正性PSPI光刻胶国产化突破
2
国风新材( ) ( )
与中科大联合开发半导体封装用PSPI, , 。 , 。 ,
八亿时空
研发无氟PSPI光刻胶
3、 ( )
万润股份
OLED用PSPI材料已供应面板厂
奥来德
开发PDL材料
普利特
参股苏州理硕科技
素材来源于网络
TPU材料成2026年人形机器人最具潜力新赛道?这些巨头竞相押注
基础石化产品内卷严重,新质生产力如何驱动绿色石化发展?(附:PDF)
工信部启动2025年精细化工揭榜挂帅项目,涉及聚醚酰亚胺、液晶聚合物、聚芳醚砜电池隔膜等,保障下游应用需求!