

产业研究|苹果首款折叠屏iPhone Duo发布,OCA光学胶迎来哪些产业新机遇?
 2026-09-21
苹果折叠屏发布催生OCA光学胶新需求,解析技术趋势、产业链格局与国产替代机遇。
9月9日,苹果正式发布首款折叠屏手机iPhone Duo。
这款产品采用7.6英寸内屏和5.4英寸外屏,将大屏显示与轻薄机身结合,成为近期消费电子产业的重要关注点。其创新不仅体现在铰链、柔性屏幕和交互方式上,更涉及支撑屏幕反复弯折的多层材料体系。
在折叠屏内部,一种看似不起眼的透明胶膜,正在承担越来越重要的作用。
它就是OCA光学胶。
从传统直屏到曲面屏,再到如今的折叠屏,显示形态的每一次演进,都对OCA提出了新的性能要求。光学胶正在从单纯的透明粘接材料,向兼具光学、力学和长期可靠性功能的高性能材料发展。
苹果入局之后,全球折叠屏产业将发生哪些变化?OCA光学胶市场空间有多大?产业链的关键环节在哪里?国内企业又将如何参与新一轮高端显示材料竞争?
一、苹果入局折叠屏,OCA为什么成为关键材料?
折叠屏手机并不是简单地将传统显示屏做成可弯曲结构。
一块完整的柔性显示模组,通常由柔性盖板、光学胶、偏光片、触控层、OLED屏体等多层材料构成。不同材料具有不同的弹性模量、厚度和形变特性,在反复弯折过程中需要实现协同变形。
在这一结构中,OCA光学胶既要完成层间粘接,又要适应不同材料之间的相对位移。
如果胶层过硬,弯折时容易产生应力集中;如果胶层过软,则可能导致蠕变、层间位移或结构稳定性下降。
对于折叠屏而言,真正的技术难点并不是简单地将胶做得更柔软,而是使其在粘接强度、应力松弛、形变恢复与光学稳定性之间实现平衡。
苹果iPhone Duo的发布,进一步凸显了柔性显示材料体系的重要性。
但需要区分的是,苹果尚未公开披露iPhone Duo采用的具体OCA产品型号、胶粘剂配方和供应商,不能直接将某家光学胶企业与其供应链绑定。
二、OCA光学胶:隐藏在屏幕中的高性能材料
OCA,即Optically Clear Adhesive,中文名称为光学透明胶。
典型OCA光学胶通常采用无基材胶膜结构,以丙烯酸压敏胶为核心胶层,上下覆盖光学离型膜。在使用过程中,离型膜被剥离,胶层用于实现不同光学组件之间的贴合。
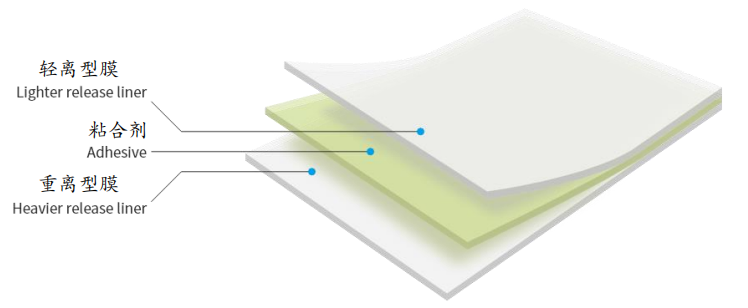
▲ 图1 OCA光学胶的构成
OCA光学胶具有三个重要作用。
首先是光学匹配。通过填充显示组件之间的空气间隙,并控制胶层的折射率、透光率及雾度,可以减少界面反射和光损耗,提高显示效果。
其次是结构粘接。OCA将盖板、触控层、偏光片及显示屏等组件连接为完整的显示模组,同时需要适应不同组件的热膨胀及形变差异。
最后是长期可靠性。在温度变化、湿热、光照及持续机械应力作用下,胶层仍需保持稳定,避免出现黄变、气泡、脱层等失效。
这意味着,OCA并不是普通双面胶的简单升级,而是一种对高分子配方、精密制造和应用可靠性均有较高要求的功能材料。
折叠屏将OCA技术推向新的性能边界
传统直屏主要关注透明度、粘接力及环境稳定性,而折叠屏增加了动态弯折、静态折叠和形变恢复等要求。
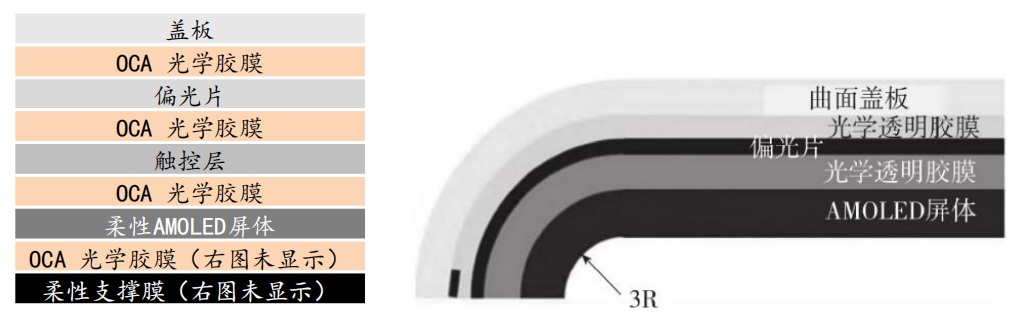
▲ 图2 曲面柔性OLED模组中OCA胶的应用
高性能折叠屏OCA需要重点解决以下几个问题:
● 动态弯折过程中,如何避免胶层开裂及层间脱粘?
● 长时间保持折叠状态后,胶层能否恢复原有形态?
● 在低温、高温及湿热环境中,材料能否维持稳定的力学性能?
● 在反复形变后,透光率、雾度及光学均匀性是否发生变化?
以折叠半径1—5毫米的应用为例,部分柔性显示材料方案要求OCA在至少10万次动态折叠后仍保持相应光学和机械性能,并能够在长时间闭合后恢复形态。
不同终端的具体测试要求存在差异,但这些技术指标反映了柔性显示对高分子材料的核心需求:不仅要具有良好的初始性能,还需要具有稳定的长期服役性能。
三、2026年市场展望:折叠屏将带来多大的OCA需求?
随着苹果进入折叠屏市场,柔性显示材料的市场关注度进一步提高。
但要判断OCA市场的增长空间,不能仅依据单一终端产品发布,而需要综合考虑折叠屏出货量、单机胶层数量、显示面积及材料价格。
1. 全球折叠屏手机市场:2026年有望突破2200万台
根据Omdia于2026年8月20日发布的市场数据,全球折叠屏手机2025年出货量为1820万台。
2026年上半年,全球折叠屏手机出货量为510万台,同比下降21.6%。其中,横向折叠机型表现相对稳定,竖向折叠机型出货量下降较为明显。
尽管上半年市场承压,Omdia预计,在宽屏折叠形态及新产品推动下,2026年全球折叠屏手机出货量将超过2200万台,2028年达到3600万台。
这一变化意味着,折叠屏市场的发展并非持续高速增长,而是正在经历产品形态调整与需求结构变化。
苹果入局将增加消费者对折叠屏产品的关注,但终端价格、使用体验、耐用性以及供应链成本,仍将影响实际市场表现。
2. 从整机出货量推算OCA材料需求
OCA需求量并不等于折叠屏出货量乘以屏幕面积。
一台折叠屏手机可能采用多层OCA,不同层的厚度、面积和性能要求也可能不同。
因此,建立材料需求测算时,需要明确三个关键变量:终端出货量、单层OCA面积和实际使用层数。
为了观察市场变化,可以采用以下情景假设。
▼ 表1 2026 / 2028 年折叠屏 OCA 需求测算情景
测算参数 |
2026 年情景 |
2028 年情景 |
|---|---|---|
全球折叠屏手机出货量 |
2200 万台 |
3600 万台 |
单层 OCA 面积 |
约 191 平方厘米 |
约 191 平方厘米 |
单机 OCA 使用层数 |
2—4 层 |
2—4 层 |
对应 OCA 理论需求面积 |
约 84—168 万㎡ |
约 138—275 万㎡ |
测算说明:2026 年以 Omdia"超过 2200 万台"预测取 2200 万台作为基准情景;2028 年采用其 3600 万台预测。单层面积沿用历史典型折叠机型的约 191.14 平方厘米参数,胶层数量采用 2—4 层情景区间,反映高/低端机型差异。
测算说明:2026年以Omdia“超过2200万台”的预测取2200万台作为基准情景;2028年采用其3600万台预测。单层面积沿用历史典型折叠机型的约191.14平方厘米参数,胶层数量采用2—4层情景假设。该测算未计入生产损耗、备货及返修需求,也未根据未来宽屏折叠机型的实际尺寸进行修正。
需要强调,这组数据是以最新整机预测为基础建立的材料需求情景,并非OCA市场的实际销售面积预测。
宽屏折叠机型的内屏面积可能与历史典型机型存在明显差异,不同终端的胶层数量也并不一致。随着终端产品结构进一步明确,相关参数需要持续更新。
此外,不能直接沿用2024年以前的OCA价格,将上述面积换算为2026年市场规模。
高端折叠屏OCA和传统通用OCA之间存在明显的产品差异,其价格还受到厚度、性能等级、良率及客户采购条件等因素影响。
3. 市场增长的核心,不只是面积增加
折叠屏对OCA产业的影响可以分为两个层面。
一方面,大尺寸显示和多层贴合结构能够带来材料用量需求;另一方面,更复杂的使用环境推动高性能胶层的研发和应用。
对于材料企业而言,真正值得关注的是高端产品的技术附加值。
能够提供高可靠性折叠OCA、稳定批量制造和完整应用验证的企业,才有机会将终端创新转化为持续的产业需求。
同时,OCA的市场发展也并不只依赖折叠屏。车载显示、AR/VR、智能穿戴等应用,将共同推动光学胶产品体系向专用化方向发展。
四、产业链全景:从高分子原料到终端显示模组
OCA光学胶产业链主要包括上游原材料、中游材料制造与精密加工,以及下游显示模组和终端应用。
其核心生产流程可以概括为:
高分子原料与光学膜材料 → 胶粘剂制备 → 精密涂布与固化 → 光学胶膜 → 精密模切与贴合 → 显示模组 → 终端设备。
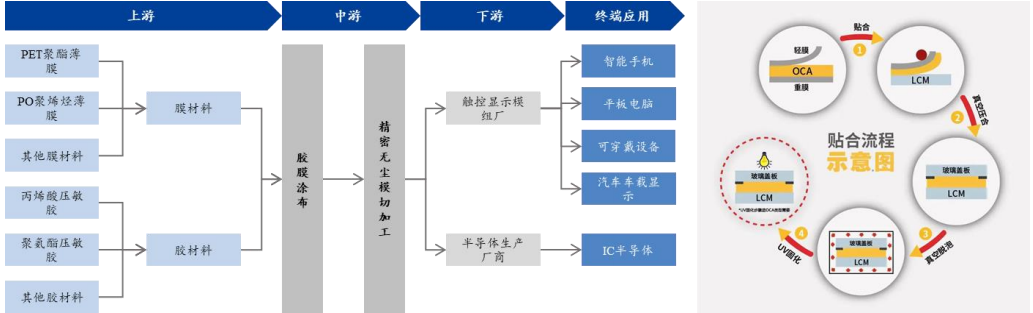
▲ 图3 OCA光学胶产业链
1. 上游:基础胶粘剂与光学级膜材料
上游主要包括两类核心材料。
第一类是胶粘剂原料,包括丙烯酸类单体、功能性单体、聚合物及其他配方助剂。
胶粘剂的分子结构、交联程度、分子量及其分布,直接影响OCA的透明性、粘接力、黏弹性和耐候性。
对于折叠屏应用,胶粘剂还需要满足更复杂的力学要求,因此高分子合成与配方设计能力成为重要技术基础。
第二类是光学膜材料,包括PET光学基膜、离型膜及保护膜等。
OCA产品在制造、运输及贴合过程中,需要依靠离型膜保护胶层。离型膜的平整度、洁净度、离型力稳定性及光学质量,都会影响后续加工和贴合良率。
高端光学基膜及精密离型膜长期具有较高技术门槛,国内企业正在通过基膜、涂层和胶粘剂协同开发,提高产业链配套能力。
2. 中游:胶粘剂制备与精密涂布
中游是OCA光学胶的核心制造环节。
企业需要将胶粘剂配方转化为具有稳定性能的胶膜产品,并通过精密涂布、固化及复合工艺,实现胶层厚度和光学性能的一致性。
由于显示屏对异物及光学缺陷高度敏感,OCA制造对环境洁净度、涂布设备、工艺控制和在线检测均有较高要求。
对于高端柔性OCA,工艺难点还包括如何控制胶层内应力、固化程度及长期性能稳定性。
因此,具备胶粘剂自主合成能力,并能够实现高精度涂布与规模化制造的企业,在产品开发和质量控制方面具有更完整的技术基础。
3. 中下游:精密模切与显示模组贴合
OCA胶膜通常还需要经过模切、加工和贴合,才能进入终端产品。
这一环节需要根据显示屏结构,精确控制胶膜尺寸、边缘质量、洁净度及贴合位置。
在实际生产中,即使胶膜本身性能符合要求,模切过程产生的异物、尺寸偏差或贴合气泡,也可能导致最终显示模组不合格。
因此,OCA产业具有明显的材料与工艺协同特征。
材料企业需要与模切厂、显示模组企业及终端客户共同开发适配方案,而不是单独完成配方开发后再寻找应用场景。
五、产业链代表企业:海外技术积累与国内产业化布局
OCA产业链的竞争涉及胶粘剂配方、精密涂布、离型膜、显示模组和终端认证等多个环节。
从企业布局来看,国际厂商在高端光学胶领域具有长期技术积累,国内企业则围绕胶膜研发、产品量产及产业链一体化持续推进。
海外企业:围绕高性能光学粘接形成技术积累
3M|光学胶配方与应用技术
3M的OCA产品覆盖消费电子、汽车及工业显示等应用,其产品体系包含针对折叠OLED设计的专用光学胶,并提供与具体叠层结构适配的材料解决方案。
德莎(tesa)|功能性胶带与光学粘接
依托工业胶粘材料与精密加工技术,德莎在显示组件贴合、电子产品装配及光学粘接材料领域具有产品布局。
日东电工(Nitto)|光学膜与胶粘材料
在光学薄膜、工业胶带与功能性胶粘材料领域积累了较完整的技术体系,是全球光学材料产业链的重要参与者。
上述企业的产品应用范围和技术路线各有差异,不能仅依据企业名称判断其是否为iPhone Duo的实际供应商。
国内企业:从通用OCA向高端柔性显示延伸
斯迪克|胶膜协同与高端OCA产业化
斯迪克是国内功能性涂层复合材料企业,产品覆盖电子级胶粘材料、功能性薄膜及高分子薄膜等领域。
公司自2016年开始开发OCA,先后实现VR用、折叠屏用及曲面显示用OCA的产业化,并向精密离型膜、PET光学基膜等上游环节延伸,形成胶粘剂与膜材料协同发展的产品体系。
晶华新材|功能胶粘材料与折叠屏光学胶
晶华新材围绕胶粘新材料和光学胶膜开展产品布局,已形成OCA光学胶膜及折叠材料等产品体系。
根据公司2025年年度报告,相关产品覆盖手机、平板、车载显示及VR/AR等应用,折叠屏柔性显示材料已实现规模化量产,并向国内外消费电子终端客户批量供货。
日久光电|光学膜与OCA协同开发
日久光电主营导电膜、光学膜和OCA光学胶,具备精密涂布、精密贴合等技术能力。
公司正在推进耐折叠OCA及曲面OCA的研发。其2025年年度报告披露,耐折叠OCA已完成前期开发及工艺验证,处于客户端样品认证阶段;曲面OCA已完成试量产,正在开展客户端量产样品认证。
从上述企业的技术路径可以看出,国内OCA产业正在形成不同的发展模式。
一类企业依托功能性胶带和高分子胶粘剂基础,向高端光学胶延伸;另一类企业依托光学膜、导电膜及显示材料技术,向OCA产品拓展。
与此同时,精密离型膜、光学基膜以及模切加工企业也在参与产业链整合。
但需要区分产品研发、样品验证、量产和终端批量供货等不同阶段。企业具备某类OCA产品,并不意味着其已经通过所有高端客户认证。
六、国产替代的关键,不只是扩大产能
OCA光学胶产业的国产替代,正在从通用产品供应向高性能材料研发和终端应用验证延伸。
对于国内企业而言,真正的技术突破主要集中在三个方面。
首先是高分子材料的自主设计能力。
高性能OCA需要同时满足光学性能、粘接性能、黏弹性和环境可靠性要求。这些性能并非完全独立,提高某一项指标可能对其他指标产生影响。
例如,提高交联程度可能改善部分条件下的尺寸稳定性,但也可能影响胶层的柔顺性和应力松弛行为。
折叠屏OCA的研发,需要建立材料分子结构、胶层力学性能与器件服役行为之间的关联。
其次是精密制造及质量控制能力。
高性能配方只有转化为稳定的批量化产品,才能真正进入终端供应链。
企业需要解决精密涂布、固化控制、洁净加工、厚度一致性及生产良率等问题,并建立覆盖原料、生产和成品的质量评价体系。
最后是与终端应用协同开发的能力。
在高端显示领域,材料性能需要放在完整的显示结构中进行验证。
OCA企业不仅需要提供胶膜,还需要结合终端设计解决层间应力、贴合缺陷和长期可靠性等问题。
这意味着,高端光学胶的竞争将逐渐从单一产品竞争,转向材料、工艺和应用验证的系统能力竞争。
七、从材料研发到产业化:高性能OCA的创新方向
随着折叠屏、车载显示和AR/VR等应用持续发展,OCA光学胶正在面临新的技术需求。
面向未来,高性能OCA的创新可以重点关注三个方向。
一是高分子结构与黏弹性调控。通过胶粘剂分子结构设计、交联体系优化及配方开发,实现光学性能、粘接强度、应力松弛和形变恢复之间的平衡。
二是长期服役可靠性评价。建立动态弯折、静态折叠、温湿度循环及湿热老化等测试方法,研究材料在多因素耦合作用下的性能变化和失效机制。
三是材料与器件的协同创新。将胶粘剂研发与柔性盖板、光学膜、显示模组及贴合工艺相结合,通过材料设计、工艺开发和应用验证的协同,提高高端材料产业化效率。
对于高性能OCA而言,实验室性能达标只是产业化的起点。只有建立从关键原料、高分子合成、精密制造到终端验证的完整技术链条,才能推动国产光学胶进入更多高端应用场景。
苹果首款折叠屏手机的发布,为高性能光学粘接材料打开了新的产业观察窗口。
从一层透明胶膜,到支撑新一代柔性显示的关键功能材料,OCA的价值正在由基础粘接向光学、力学和可靠性协同升级。
对于中国高分子材料产业而言,真正值得把握的,不仅是新产品带来的市场需求,更是通过关键共性技术攻关、产业链协同和成果转化,推动高端功能材料自主创新能力持续提升。
关注公众号,获取OCA光学胶完整产业研究报告
如需进一步了解OCA光学胶的技术发展、代表企业、产业链布局及未来应用趋势,欢迎关注微信公众号“国家先进高分子材料产业创新中心”。
关注公众号,在后台回复“OCA胶”,即可获取完整产业研究报告。
免责声明
本文仅供产业研究与技术交流参考。相关数据来源于公开信息,市场测算基于特定假设,不代表实际市场规模或未来确定结果。本文不构成投资、采购或技术应用建议。文中涉及的第三方图表版权归原权利人所有,公开转载应取得必要授权。
推荐阅读
产业研究 | 智能汽车时代,车灯升级如何重塑高分子材料产业链?
产业研究 | 太平岭核电 2 号机组投产发电,核电高分子材料产业链机遇与风险解析
产业研究 | AI算力推高先进封装门槛,ABF薄膜为何迎来国产替代窗口?