产业研究 | PHA凭什么是塑料终局?6场景全降解完胜PLA和PBAT!
 2026-06-12
1.1 碳中和战略倒逼材料革命
全球气候风险正以前所未有的强度倒逼各国加速能源结构转型。21 世纪末全球气温或将上升 5℃,粮食减产达 50%,75% 物种面临灭绝。截至目前已有 58 个国家承诺 2050 年实现碳中和,覆盖全球一半以上温室气体排放。
中国于 2020 年 9 月正式提出"30·60"双碳目标——2030 年前碳达峰、2060 年前碳中和。2021 年中国碳排放同比增长 5.8%,占全球比重上升至 31.1%,是全球最大发展中国家。中国从碳达峰到碳中和仅有 30 年时间窗口,欧美则有 50—70 年,任务更为紧迫。
能源结构方面,2021 年石油仍占全球能源消费 31.3%,煤炭 27.2%,天然气 24.6%。中国石油对外依存度从 2010 年的 54% 上升至 2021 年的 72%,进口量全球首位。其中约 59% 进口来自俄罗斯、沙特、安哥拉、伊拉克等政治不稳定地区,地缘风险高企。降低石油依赖、发展生物基替代材料,已成为国家能源安全与"双碳"战略的必由之路。
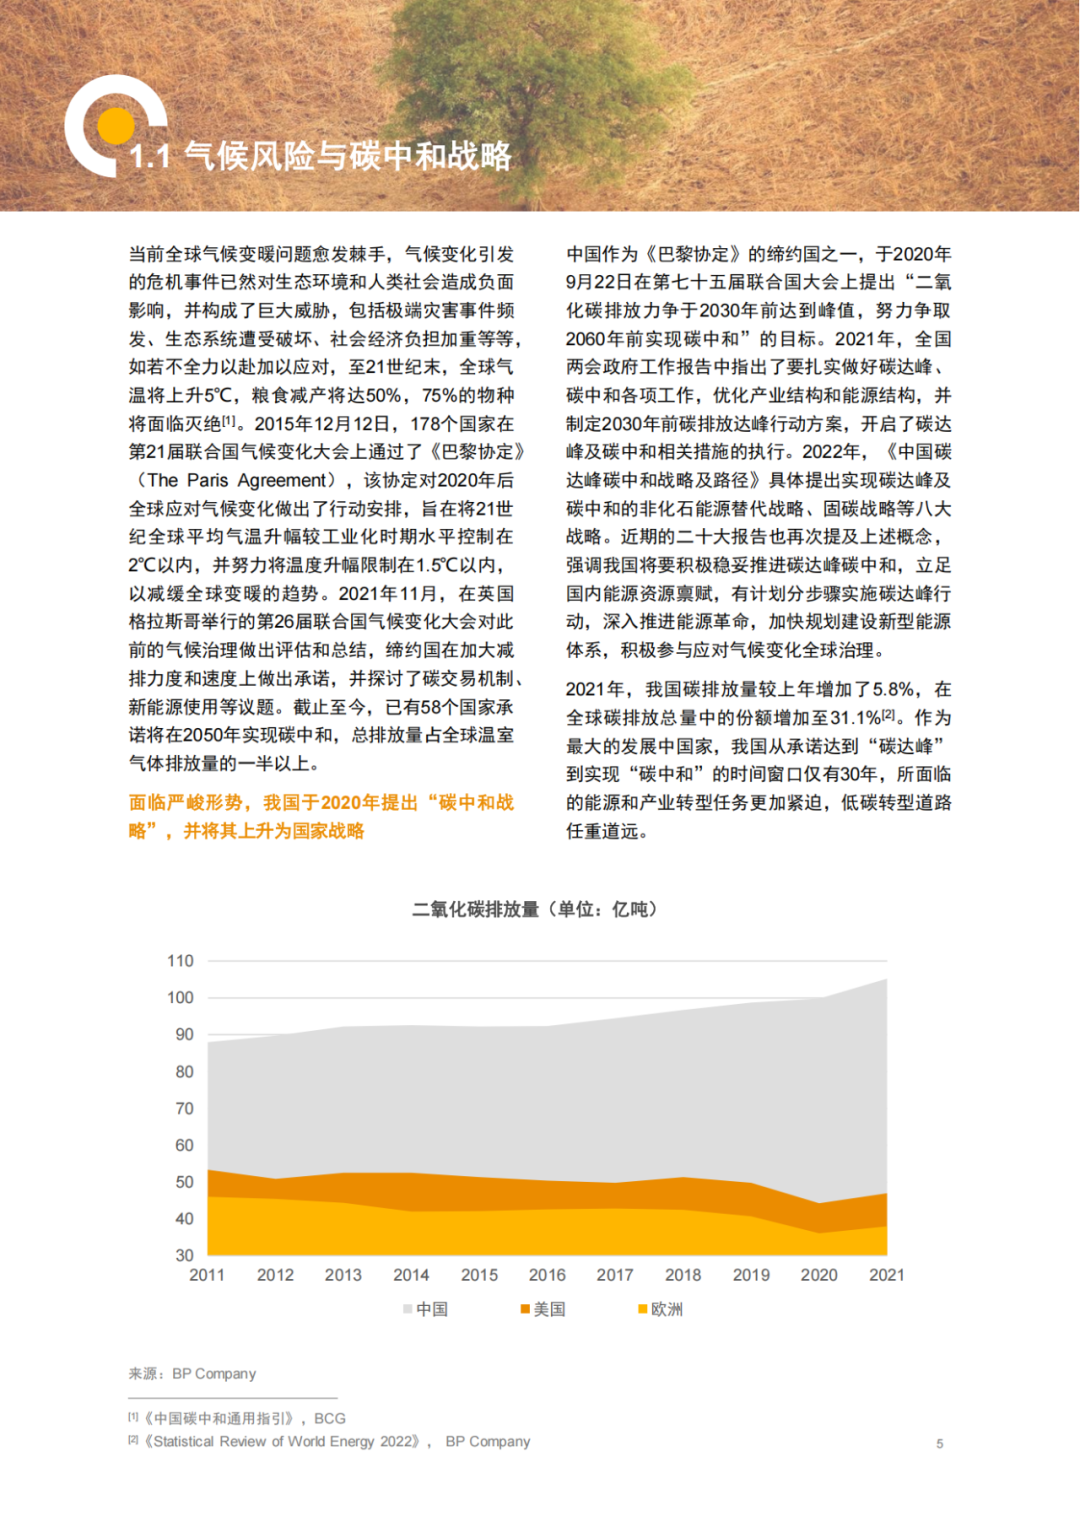
▲ 全球主要经济体二氧化碳排放量趋势(2011—2021) 来源:BP Statistical Review of World Energy 2022
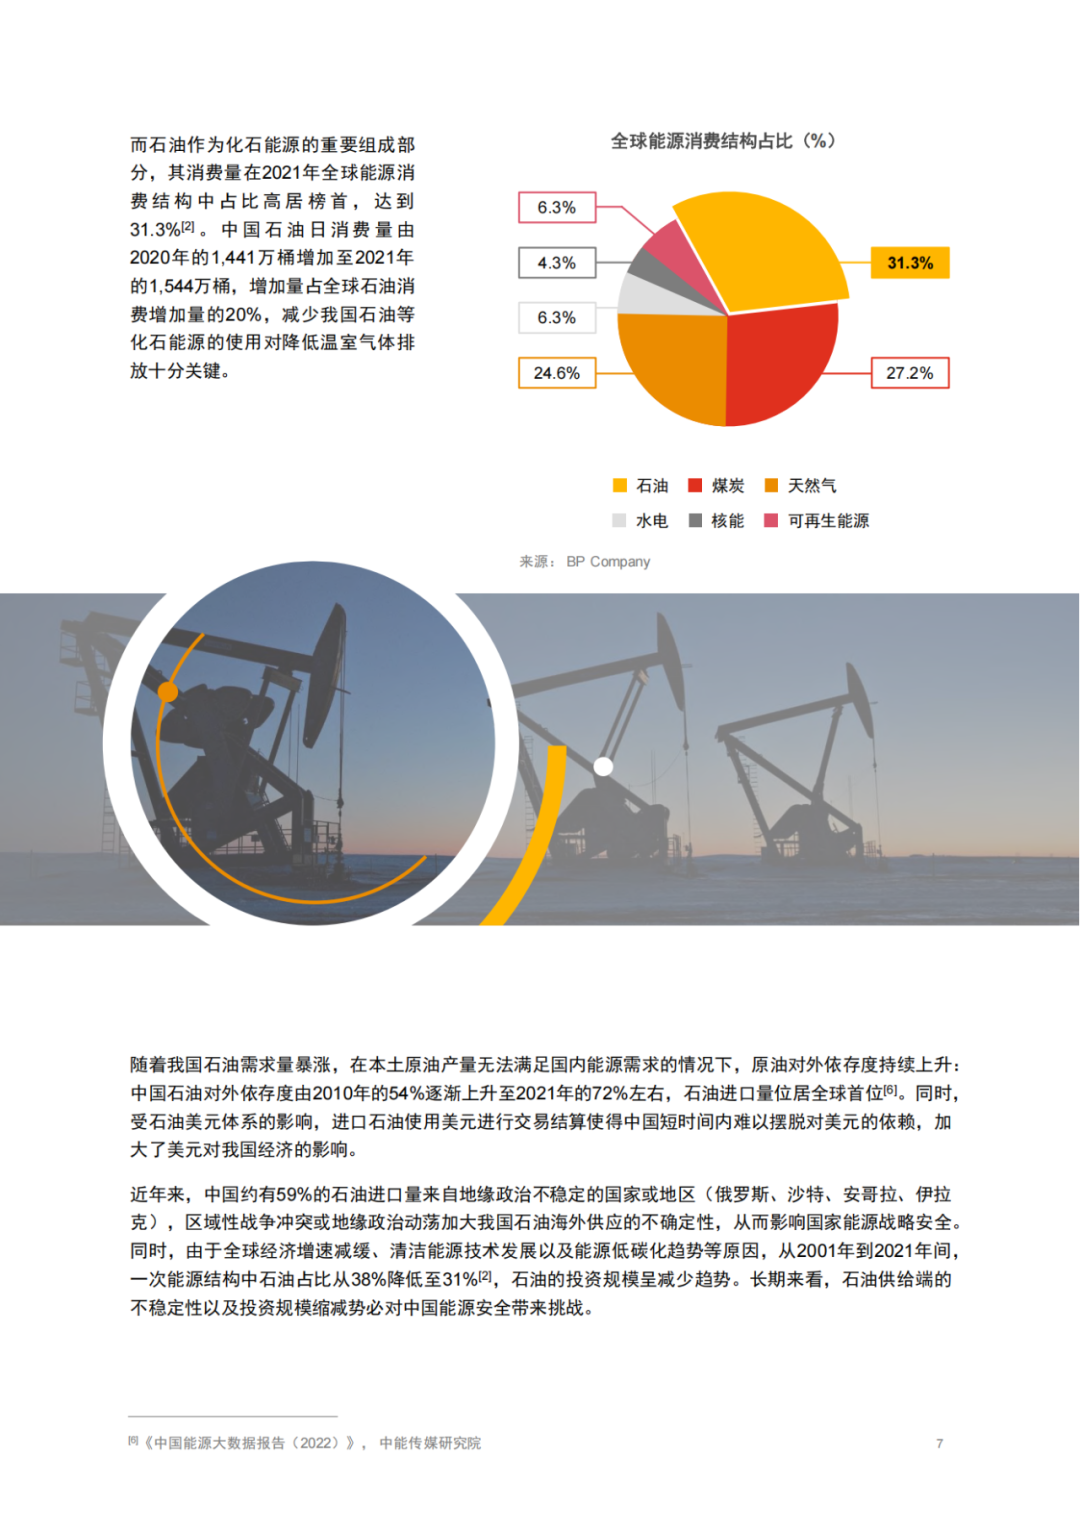
▲ 全球能源消费结构占比(2021) 来源:BP Company,《中国能源大数据报告(2022)》
1.2 塑料污染催生可降解需求
塑料污染是仅次于气候变化的全球第二大环境议题。塑料制造消耗全球石油产量的 8%,按现有趋势到 2050 年将消耗全球 20% 的石油。 2021 年全球塑料产量较 2018 年增长 6.9%,2035 年将翻倍,2050 年翻三倍。
中国是全球废塑料回收最重要的市场。2021 年中国废塑料产生量 6,200 万吨,材料化回收 1,900 万吨,回收率 31%,是全球平均水平的 1.74 倍,回收利用产能占全球 70%。同期美国回收率仅 5%、欧盟 35%、日本 24%。但仍有 69% 废塑料采用填埋、焚烧或遗弃处理,回收体系远未完善。
更关键的是下游品牌商的态度转变。截至目前已有 500 多家企业和组织加入联合国"全球承诺"倡议,参与企业占全球塑料包装生产总量 20%,承诺 2025 年实现 100% 包装可重复使用、可回收或可堆肥。 加入企业包括帝亚吉欧、达能、百事、强生、星巴克、苹果、沃尔玛、雀巢、可口可乐、金发科技等中外巨头。"塑料包装"在 WWF 发布的快消品 ESG 议题矩阵中处于右上角最高优先级,是所有环境议题中最受关注的议题。
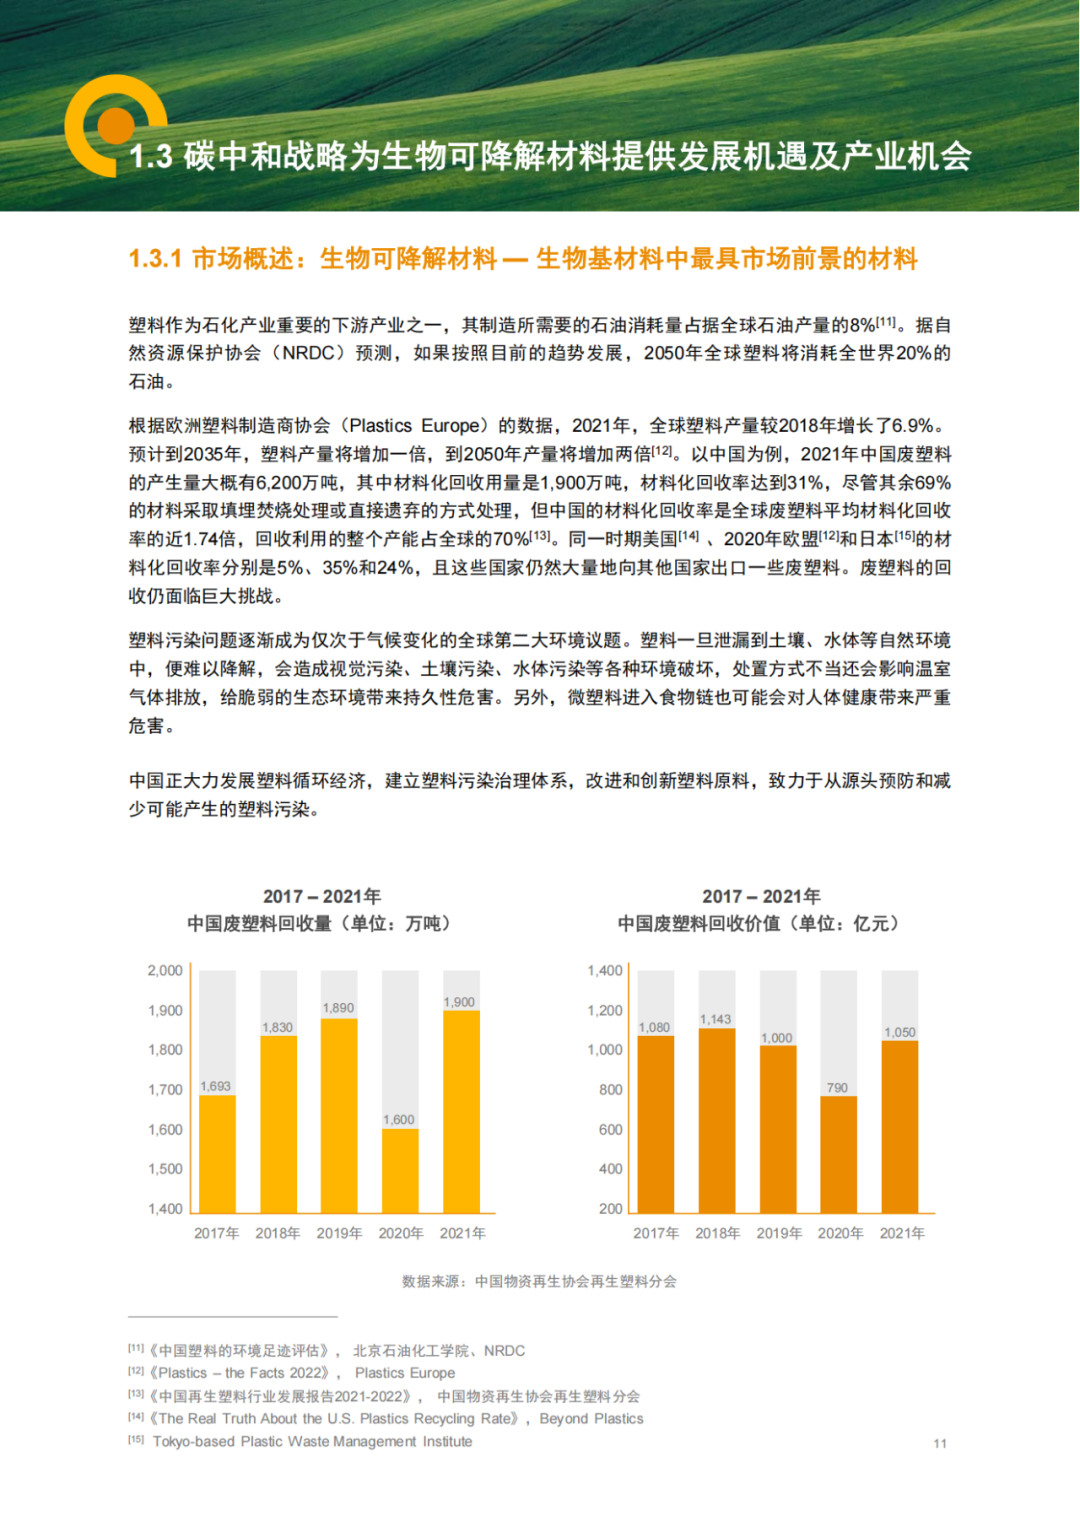
▲ 2017—2021 年中国废塑料回收量与回收价值 来源:中国物资再生协会再生塑料分会
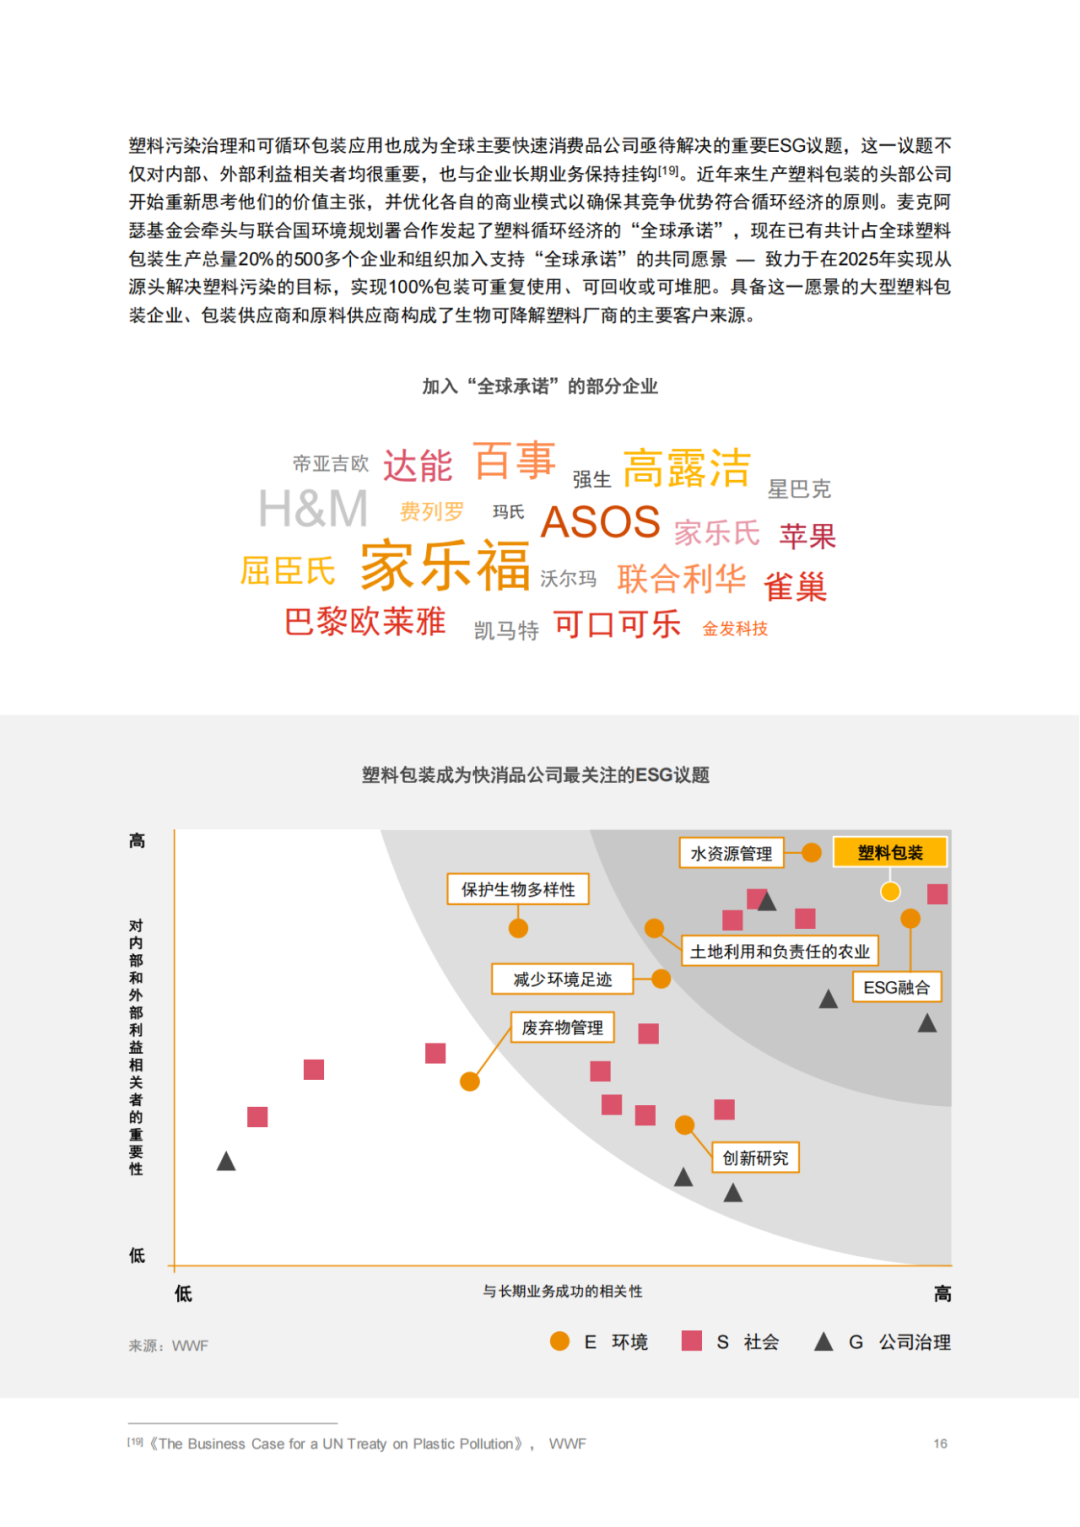
▲ 500+ 企业加入"全球承诺",塑料包装成 ESG 最高优先级 来源:WWF,《The Business Case for a UN Treaty on Plastic Pollution》
2.1 降解性:海洋、淡水、土壤全场景覆盖
生物可降解聚合物分为四大类:天然生物质来源(淀粉/纤维素)、微生物生产(PHA)、生物来源单体化学合成(PLA/PGA)、石油来源单体化学合成(PBAT/PBSA)。PHA 是唯一由微生物在细胞内合成的天然聚酯家族,目前已知 150 多种不同的结构单体。
降解性是 PHA 最突出的优势。微生物先分泌 PHA 解聚酶将不溶于水的 PHA 水解为可溶形式,再被微生物吸收利用,最终生成 CO₂ 和 H₂O。PHA 适用环境最广——土壤、湖水、海水、污水、污泥等微生物活性较高的环境均可降解,覆盖 6 种以上环境。
相比之下,PLA 需在高温高湿的工业堆肥条件下才能水解,自然条件下难以降解;PBAT 主要依赖嗜热放线菌降解,水体中含量较少,在淡水或海洋条件下几乎无法降解。
实验数据进一步印证:蓝晶微生物 PHA-BP350、道达尔科思 PLA-L175、蓝山亿河 PBAT-TH801T 三种材料在 88 天海洋降解实验中的表现:
共混物降解率随 PHA 占比上升:PHA/PLA 9:1 = 75.79%(纯 PLA 的 13 倍);PHA/PBAT 9:1 = 65.07%(纯 PBAT 的 15 倍)。这意味着 PHA 是当前唯一能在海洋、淡水等自然水体中实现有效降解的生物基材料,对海洋塑料污染治理具有不可替代的价值。
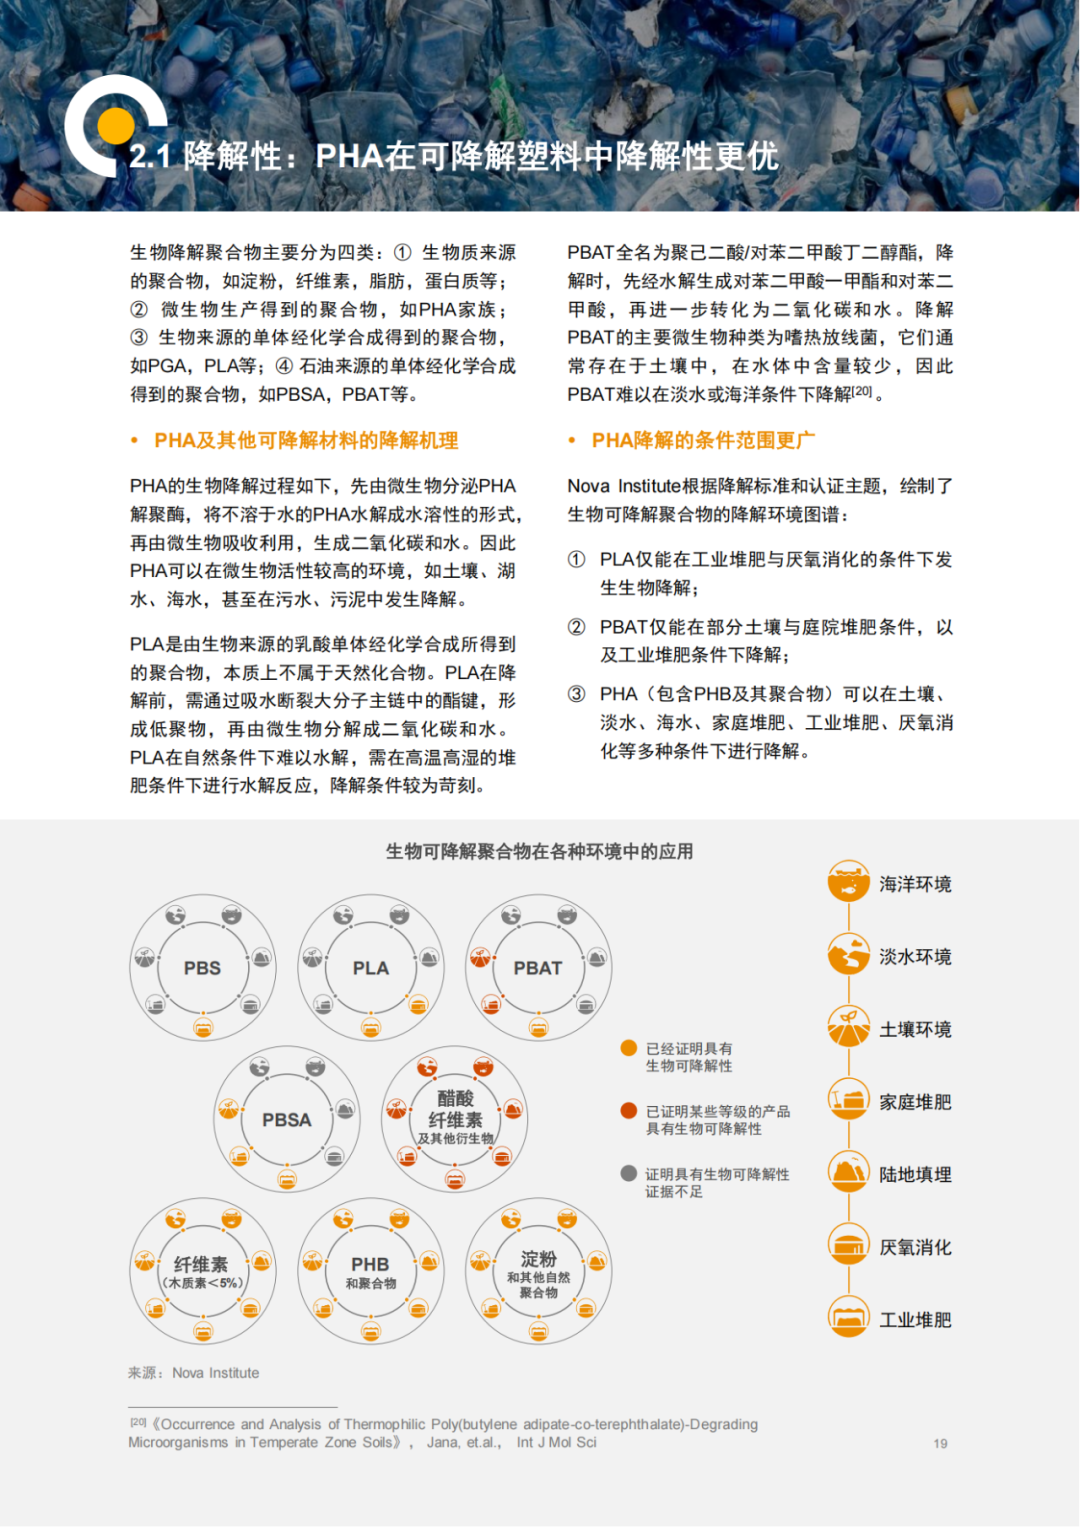
▲ 生物可降解聚合物降解环境对比 来源:Nova Institute
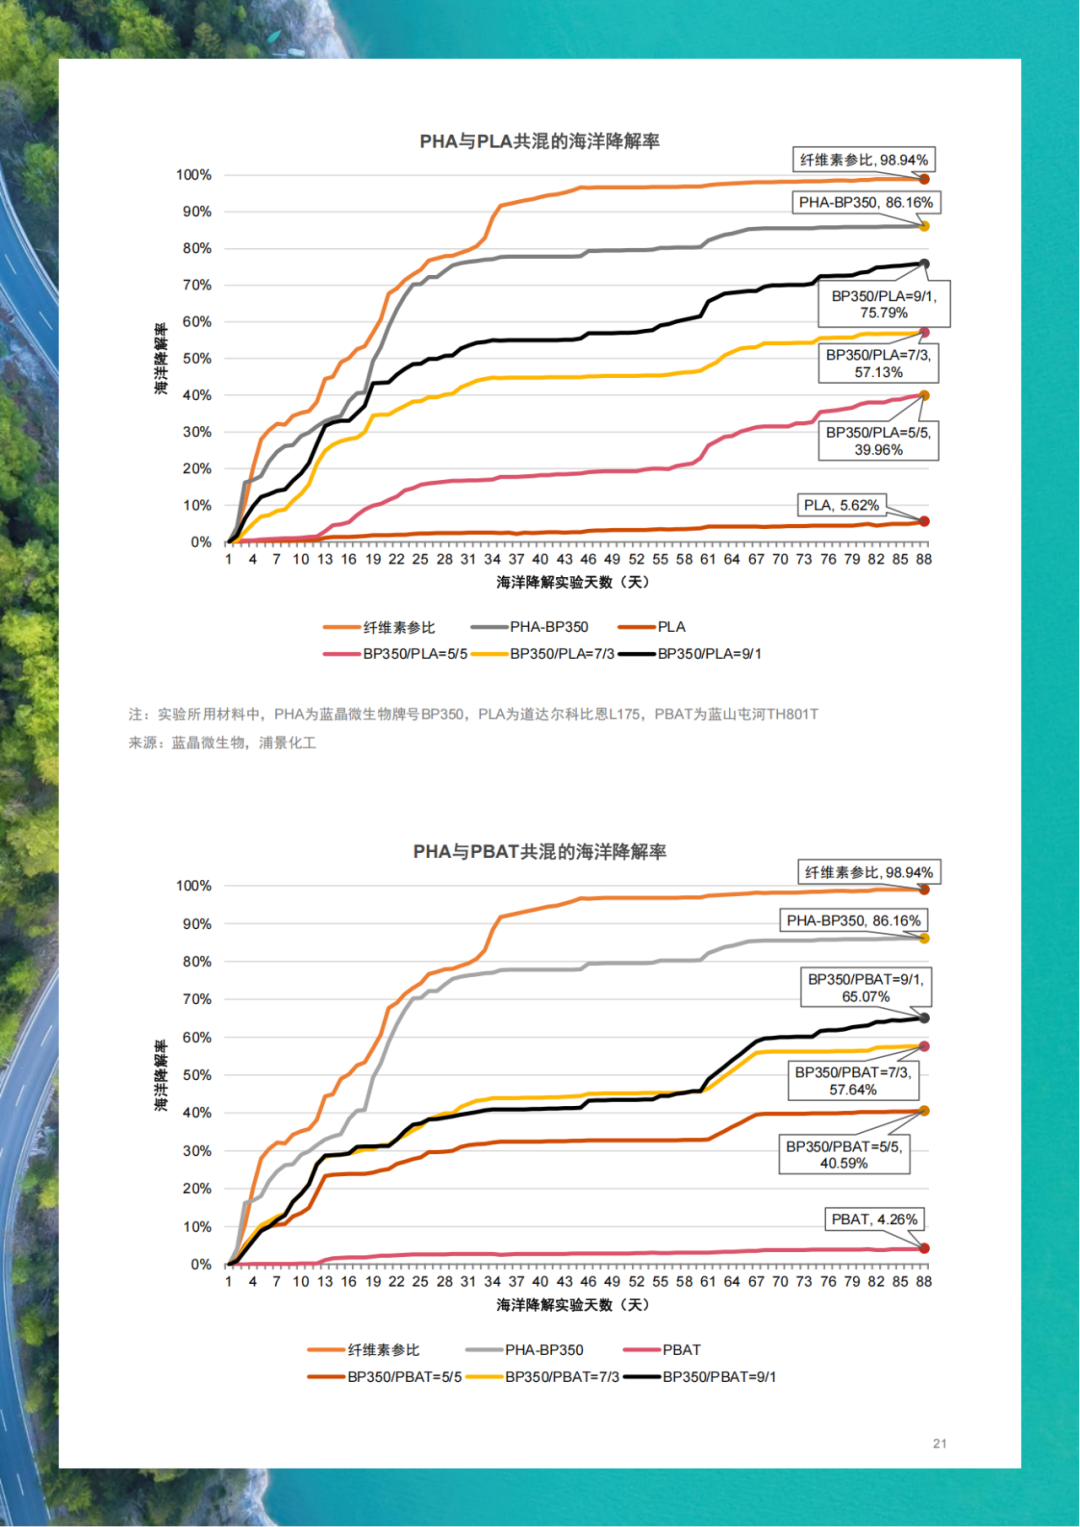
▲ PHA/PLA 与 PHA/PBAT 共混物 88 天海洋降解率对比 来源:蓝晶微生物、浦景化工
2.2 应用面:性能可调、范围最广
分子量:30 万—100 万 kDa 熔融温度:60—170℃ 拉伸模量:10—1,000 MPa(同时覆盖刚性和柔性应用) 拉伸强度:1—45 MPa 伸长率:1%—1,000%
相比 PLA、TPS、LDPE、HDPE、PVC、PET、PP 等传统材料,PHA 性能设计区间更宽,可同时实现"高强度+高韧性"或"低模量+柔性"等组合,是应用范围最广的生物基材料。
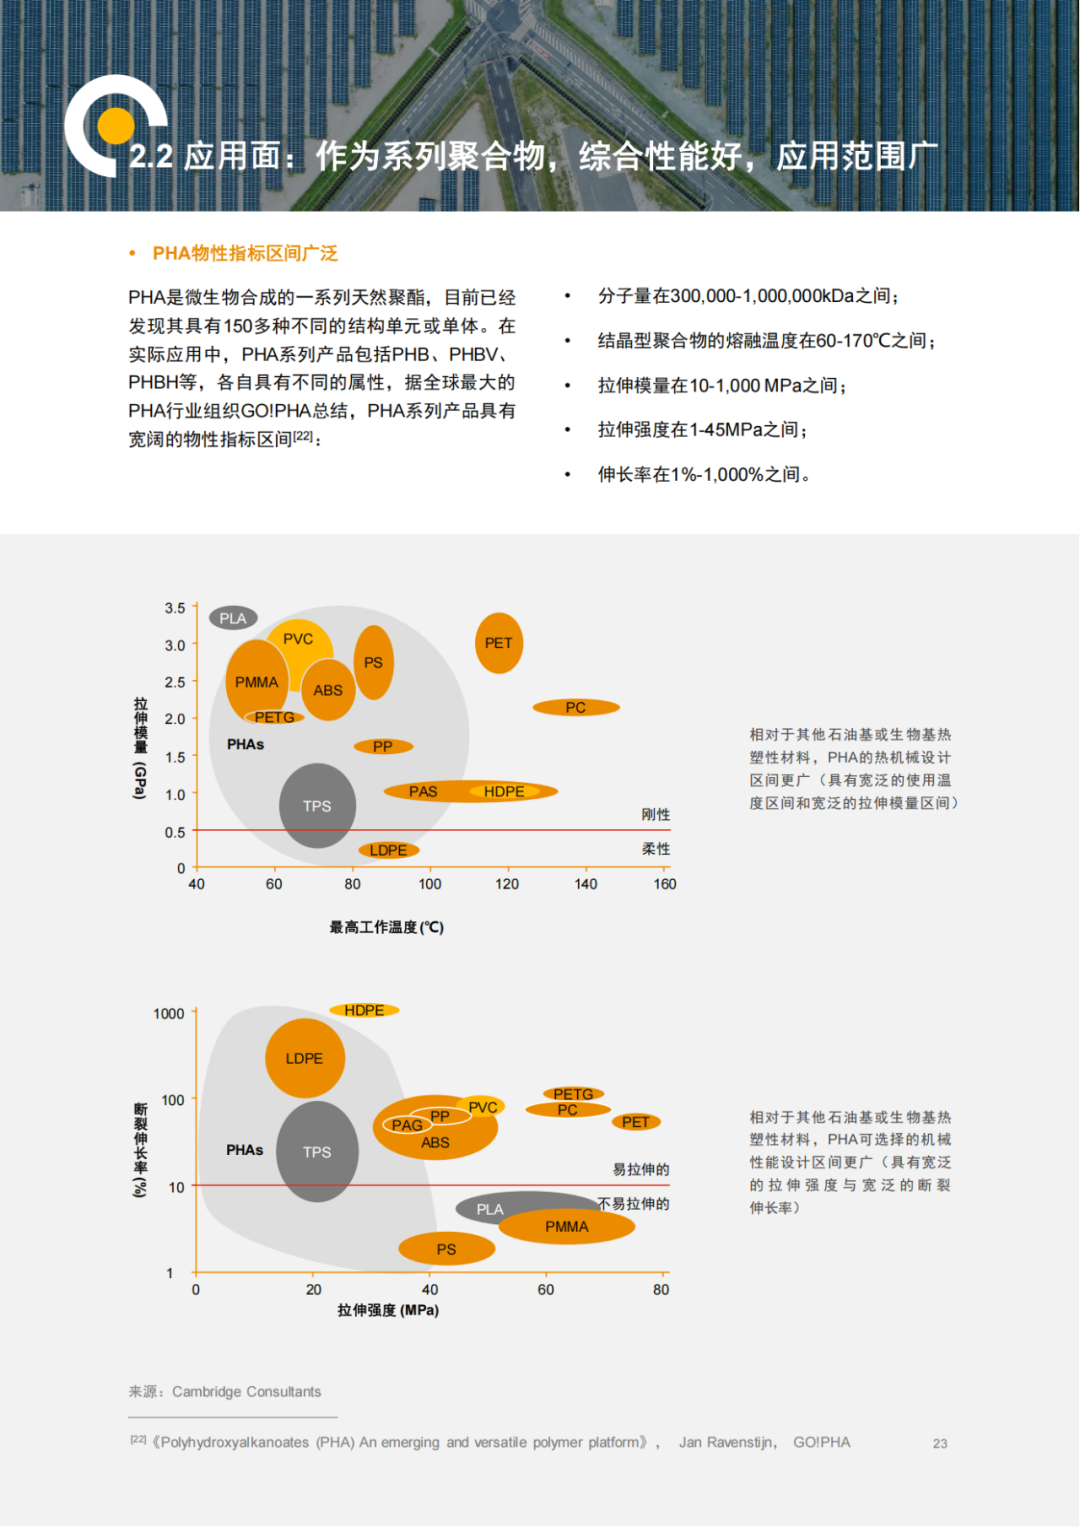
▲ PHA 与传统材料热机械性能、机械性能对比 来源:Cambridge Consultants,GO!PHA
2.3 市场规模:440 亿 → 3,553 亿 → 1.2 万亿
近期(2025 年):基于国际品牌商"100% 可持续包装"承诺测算,可堆肥材料需求量约 1,257 万吨,假设 PHA 渗透率 10%,对应 PHA 需求量 125 万吨、市场规模 440 亿元。
中期(2030 年):PHA 成本降至约 1.5 万元/吨,售价 25,000 元/吨,应用聚焦塑料袋(添加 40%,渗透 60%)、农膜(添加 10%,渗透 50%)、一次性餐饮具(添加 45%,渗透 60%)、其他塑料包装膜(添加 15%,渗透 30%)四大场景,市场规模将达 3,553 亿元,需求量 1,421.3 万吨。
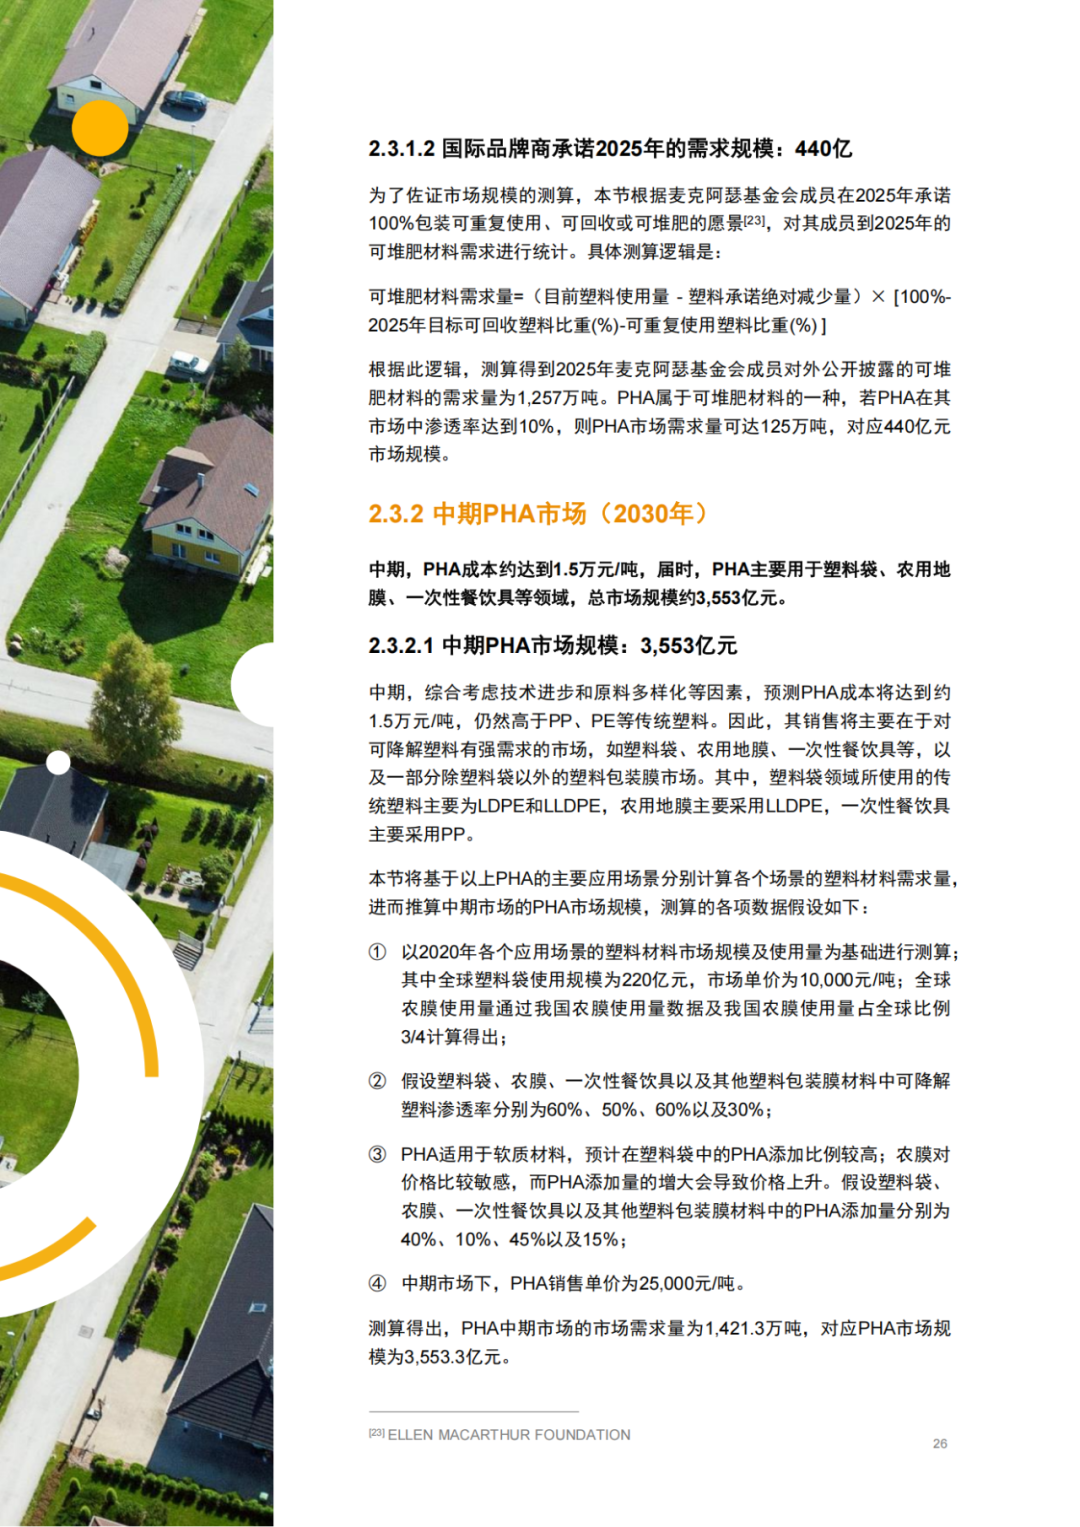
▲ PHA 2025—2030 市场规模测算路径 来源:Ellen MacArthur Foundation,蓝晶微生物
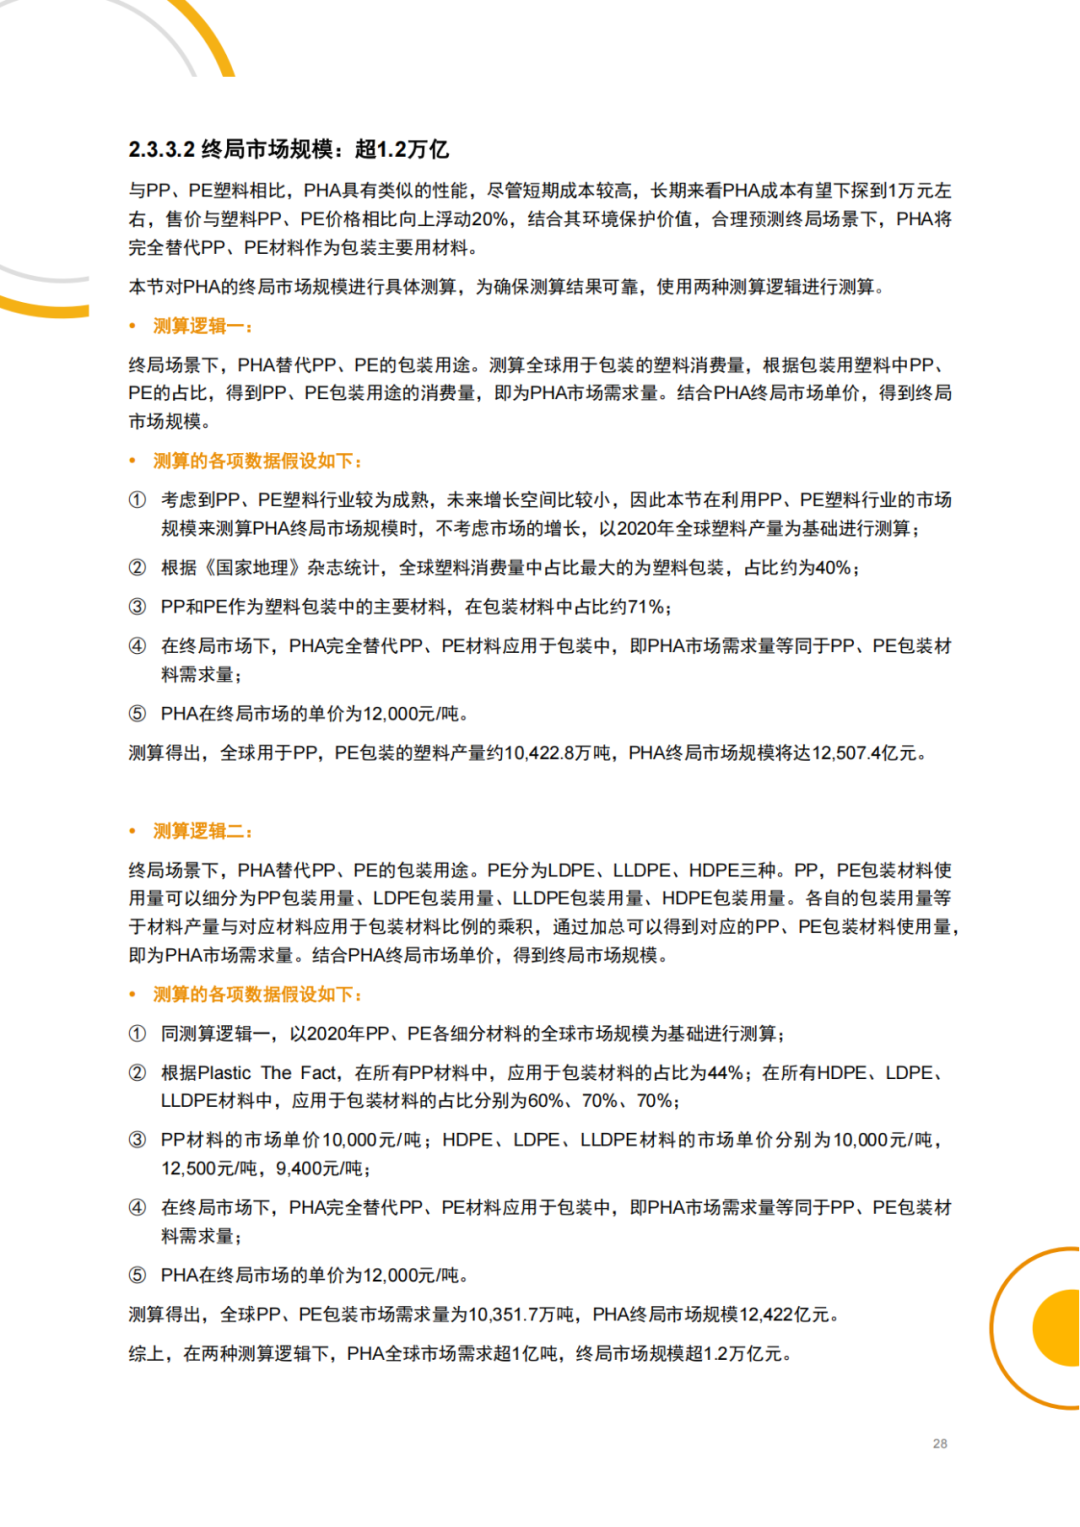
▲ PHA 终局市场规模:超 1.2 万亿元 来源:Plastics Europe,蓝晶微生物
3.1 发展历程:30 年技术降本路
PHA 产业化始于 1992 年,英国阿斯利康(AstraZeneca)希望建成首个产业化生产工厂,但因当时生产成本高达 8—10 美元/千克(折合人民币 118—146 元/千克),比传统塑料高一个数量级,建厂计划被迫停止。
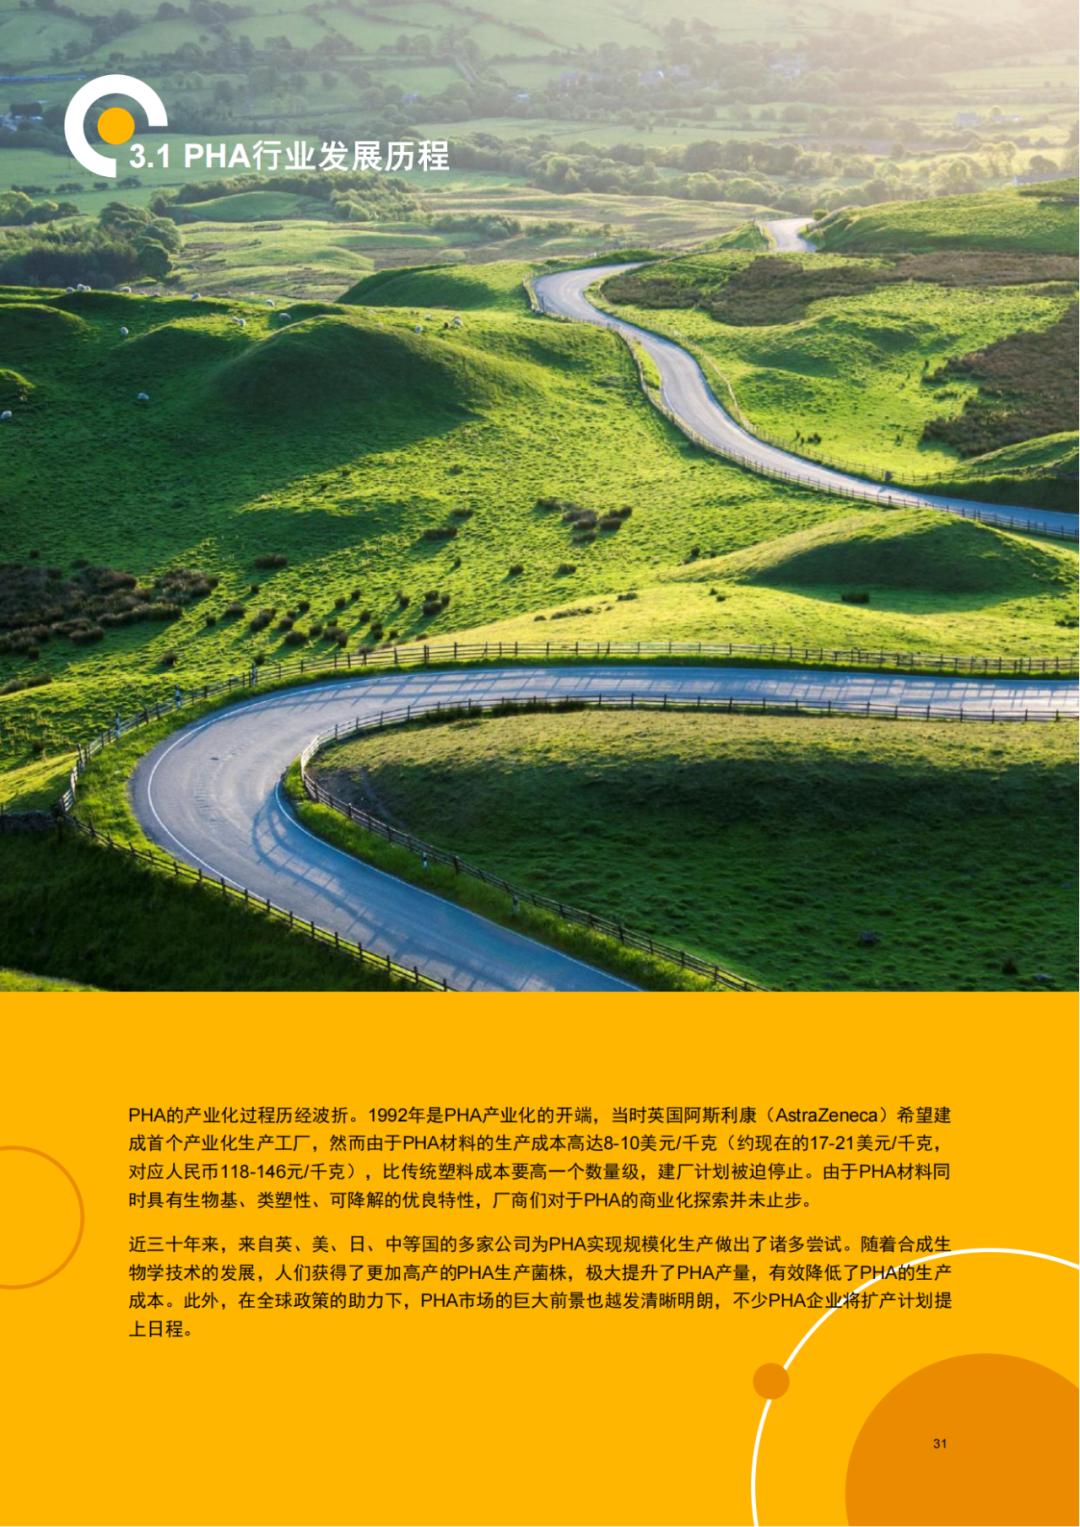
▲ PHA 行业发展历程:从 1992 年阿斯利康受阻到合成生物学破局 来源:蓝晶微生物白皮书
3.2 主要厂商:中外并行,产能加速扩张
PHA 行业仍处于发展初期,全球商业化产能不足 5 万吨,但 2025 年仅中国就需要至少 2,000 万吨可降解塑料产能,缺口巨大。
国外厂商主要包括日本 Kaneka(PHA 鼻祖,年产能最大)、美国 Danimer(NASDAQ 上市,PHB 系列)、韩国 CJ(规模化生产无定型 P34HB)、美国 Newlight(负碳生产,已通过 5 项国际认证)、德国 Biomer(1,000 吨/年)。意大利 Bio-on 已破产,捷克 Nafigate(100—200 吨)、美国 Full Cycle、Mango Materials 等处于中试或小规模阶段。
国内厂商主要包括宁波天安(2000 年建厂,2,000 吨/年,国内最大,屹立 20 年)、蓝晶微生物(BP350 品牌,实现全年无停歇连续运行)、微构 PHA-Builder(清华大学成果转化,1,000 吨/年)、麦得发、中粮(均 1,000 吨/年)。国韵(2003 年建厂)和意可曼处于退出或半退出状态。
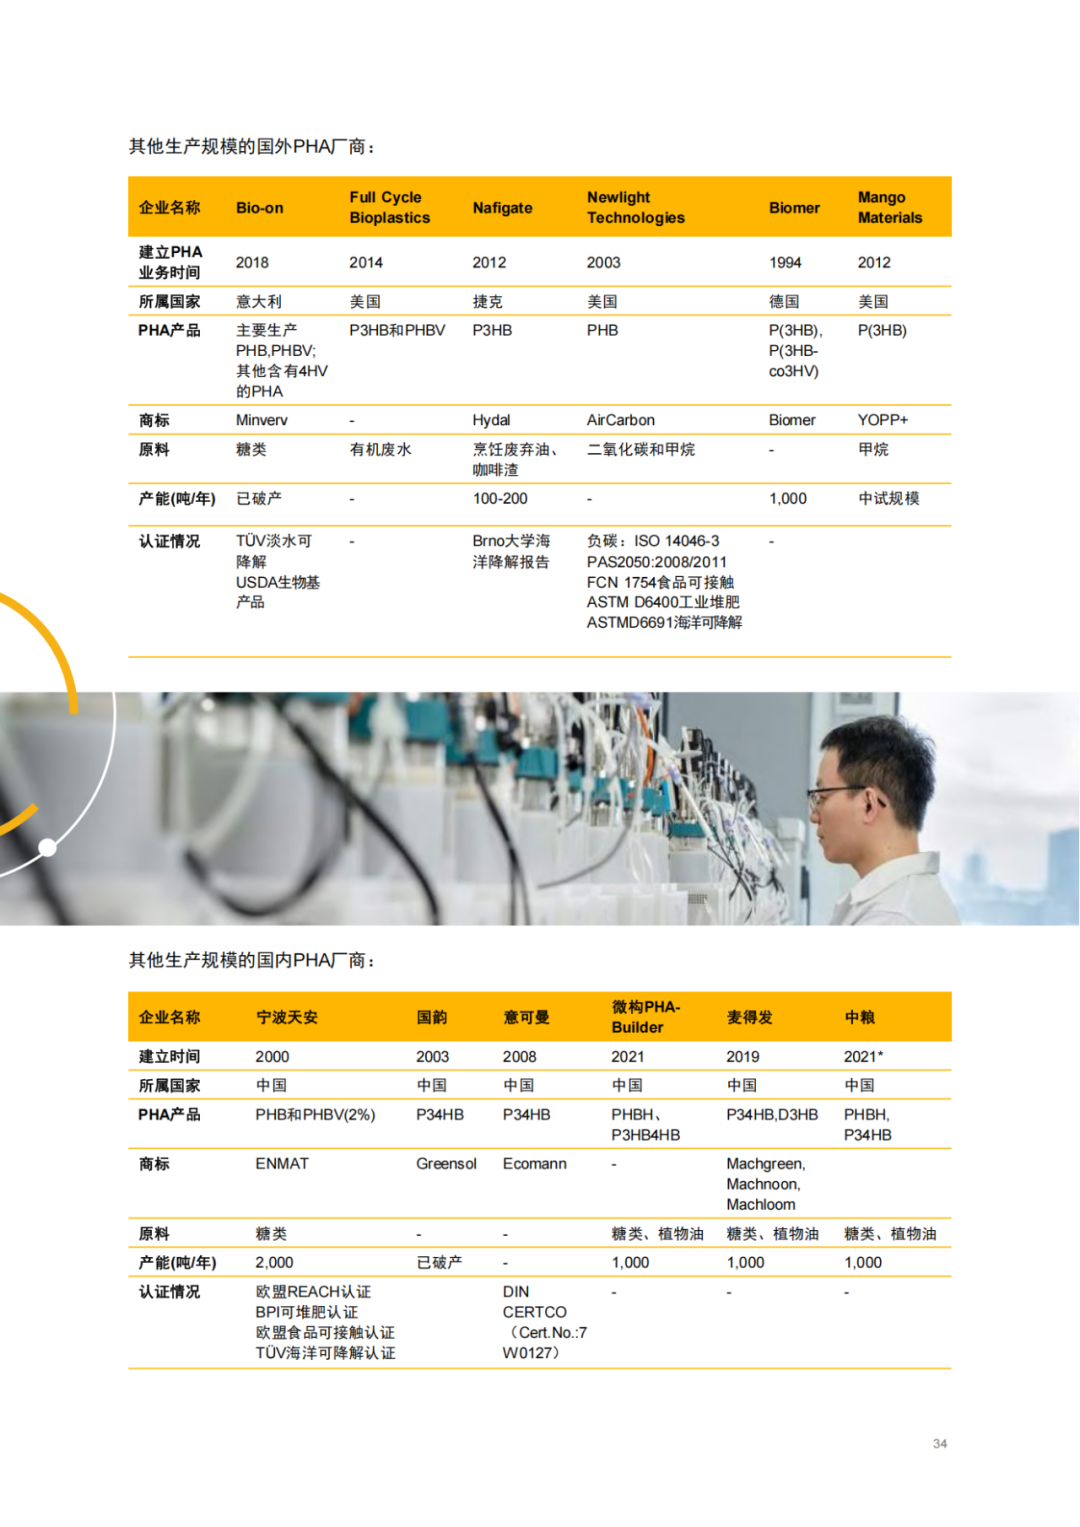
▲ 国内外 PHA 厂商全景:12 家代表企业产能、原料、认证对比 来源:蓝晶微生物白皮书
3.3 产品类型:PHB / PHBV / P34HB / PHBH 各有所长
市面上在售的 PHA 产品主要包括四种:PHB、PHBV、P34HB、PHBH。虽然问世时间有先后,但并不存在代际差异,在实际应用中各有所长。
PHB:结晶型材料,质硬,可用于注塑和纤维,但熔点接近热分解温度,热加工窗口窄。美国 Newlight 是代表企业,应用于一次性餐饮具、钱包、眼镜框。 PHBV:结晶型中链共聚物,质硬,可用于注塑生产较硬质材料。宁波天安、荷兰 Helian 是代表企业,已探索仿 PP 行李箱应用。 P34HB:短链共聚物,4HB 单体比例决定性能——5%—15% 为结晶型、15%—60% 为无定型、60% 以上又为结晶型。当 4HB 比例 >50% 时与 PLA 共混可有效提高韧性。韩国 CJ 是规模化生产无定型 P34HB 的代表。 PHBH:中链共聚物,根据 3HH 单体比例分为结晶型和无定型。HH 比例 >30% 时为无定型材料,兼具刚性与柔韧度。蓝晶微生物正积极开发高 HH 比例无定型 PHBH,应用于咖啡胶囊、一次性餐具叉勺、可降解塑料袋等。
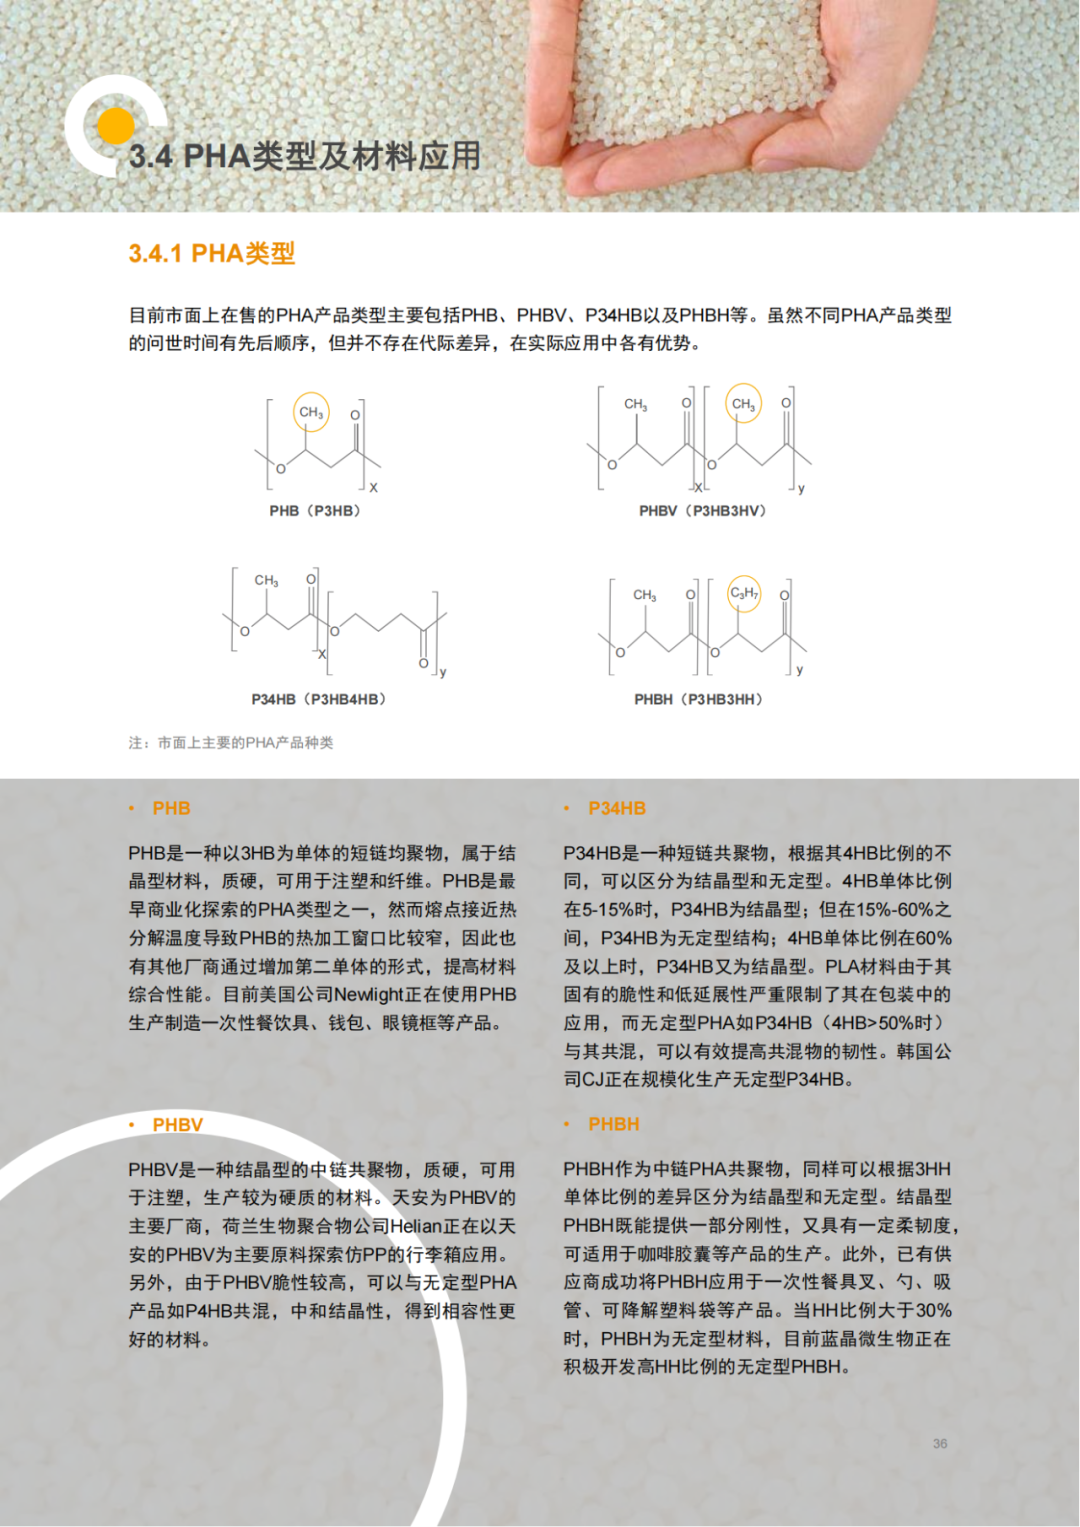
▲ PHA 四种产品类型化学结构与应用对比 来源:蓝晶微生物
3.4 制备难点:分离提取工艺是核心壁垒
PHA 与传统生物基材料的关键区别在于胞内合成——PHA 在细菌细胞内已经完成聚合,PLA、PBAT 则是胞外产物。这意味着 PHA 分离提纯需增加细胞破碎、酶解、固液分离、干燥等额外工序。
有机溶剂提取:溶剂使用量大、多溶剂难以回收,基本被放弃 水相工艺:当前主流,包括细胞破碎、酶解、固液分离、干燥等工序 以嗜盐菌为生产菌株的企业,下游脱盐是必备步骤 工业生产中 PHA 除杂难,可能掩盖瑕疵但治标不治本 有机杂质热加工时会导致材料颜色变深、难闻气味释放
典型案例:
蓝晶微生物:完全自主知识产权提取工艺,解决"丰产不丰收"问题,数字化中试平台实现全年无停歇连续运行 天安:PHB 和 PHBV 年产量约 1,500 吨,屹立 20 年不倒,掌握低本高纯度提取工艺 国韵(天津):大规模量产最终失败,原因在于商务冒进+技术不成熟(提取工艺不稳定、产品质量差且不稳定)
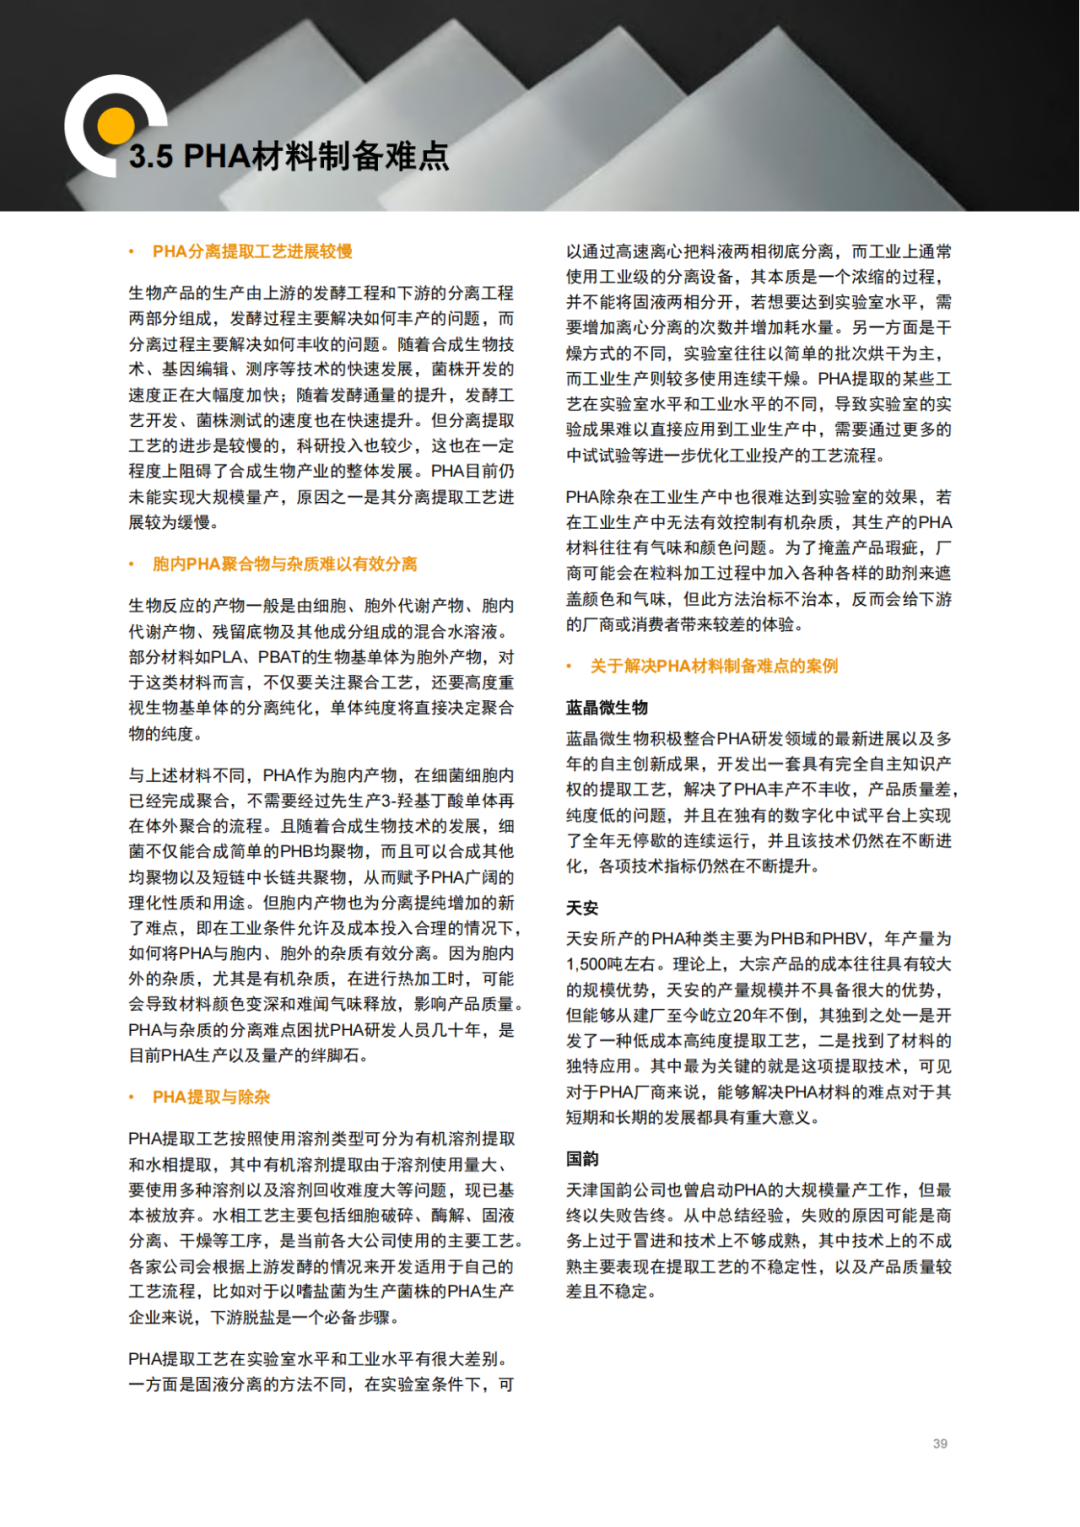
▲ PHA 材料制备难点:胞内产物分离提取工艺是核心壁垒 来源:蓝晶微生物白皮书
4.1 产业链结构
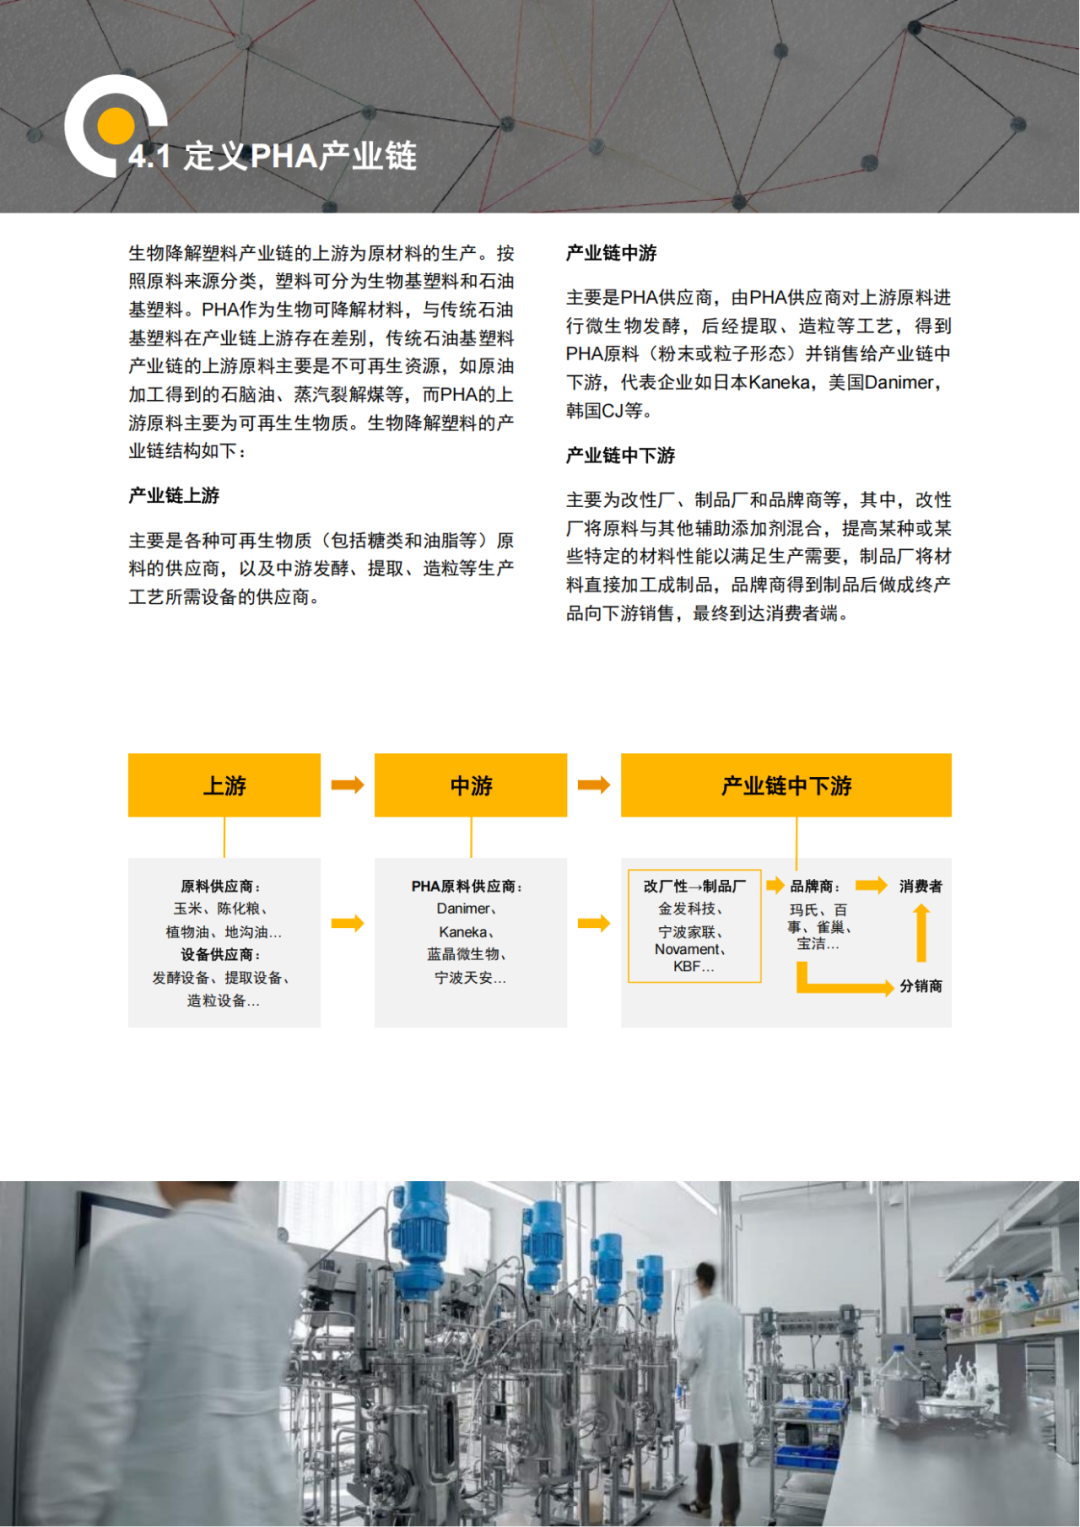
▲ PHA 产业链结构:上游生物质、中游 PHA 制造、中下游改性制品 来源:蓝晶微生物白皮书
4.2 价值分配:中短期看制造,长期看一体化
类比 PLA 行业:CR3 集中度 64%,价值短期集中在中游(生产丙交酯及 PLA 的企业议价能力最强),长期向上游原料乳酸延伸。全产业链一体化是必然趋势。
类比 PBAT 行业:2021 年国内 PBAT 产能分布中,蓝山屯河 12.8 万吨/年(24.6%)、金发科技 12 万吨/年(23.0%)、长鸿高科 23.0% 居前三,CR3 合计 70.6%。中上游 BDO 原料产能扩张成为产业链瓶颈,龙头企业已布局 PBAT 中上游产业链,中上游一体化产业格局初步成形。
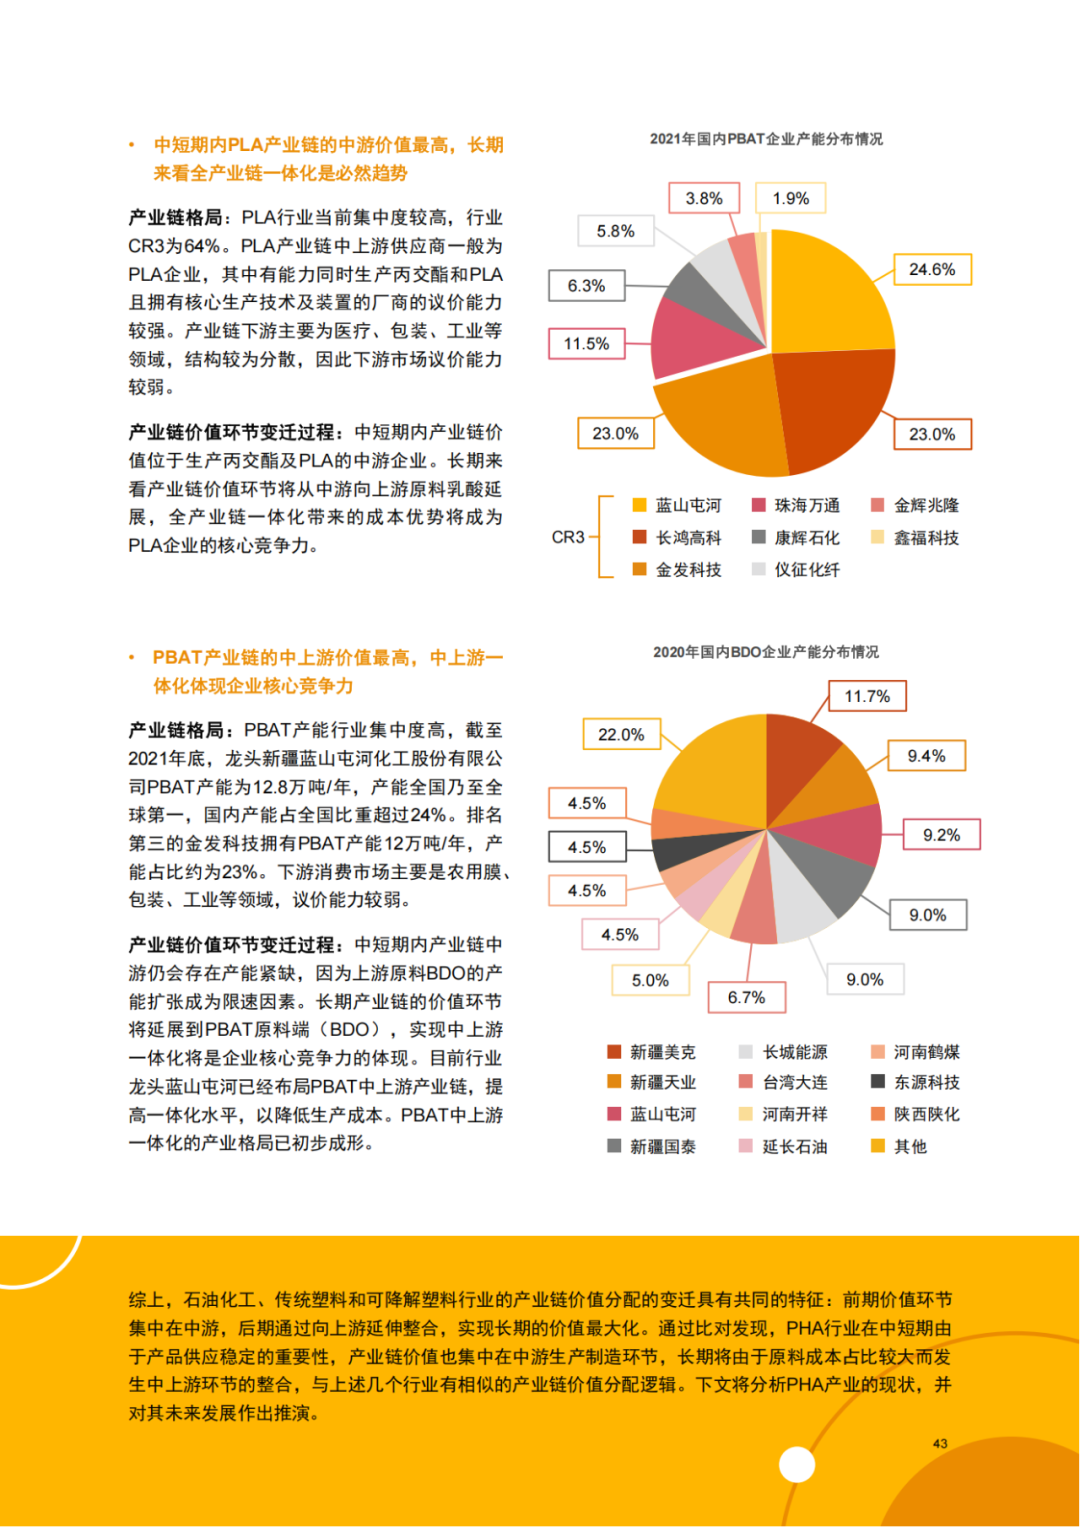
▲ PLA、PBAT 产业链价值分配类比:2021 年国内 PBAT 与 2020 年 BDO 产能分布 来源:行业研究综合
4.3 价值逻辑:规模化为先,控制原料
PHA 产业链价值逻辑分为中短期和长期两个阶段:
PHA 初期市场需求量约 180 万吨,但目前实际产能不足 5 万吨,供需缺口约 175 万吨 价值核心掌握在 PHA 供应商手中,关键路径:技术突破 → 质量和成本达到商业化可行性 → 快速规模化 -
竞争策略:越早投产,越能先受益
行业整合后,将形成至少 4 家 30 万吨以上规模企业 两类赢家企业:①重大工艺变革型企业;②原料一体化生产企业 PHA 价格最终与 PLA(聚乳酸)持平,产业价值核心由中游逐渐向上游延伸 可再生生物质原料是长期发展的关键控制点
历史里程碑事件:2006 年宝洁将其 PHA 技术转让给 Meridian(Danimer 前身),2016 年 Metabolix 将 PHA 管线出售给 CJ,反映了 PHA 行业从技术萌芽走向产业化整合的早期阶段。
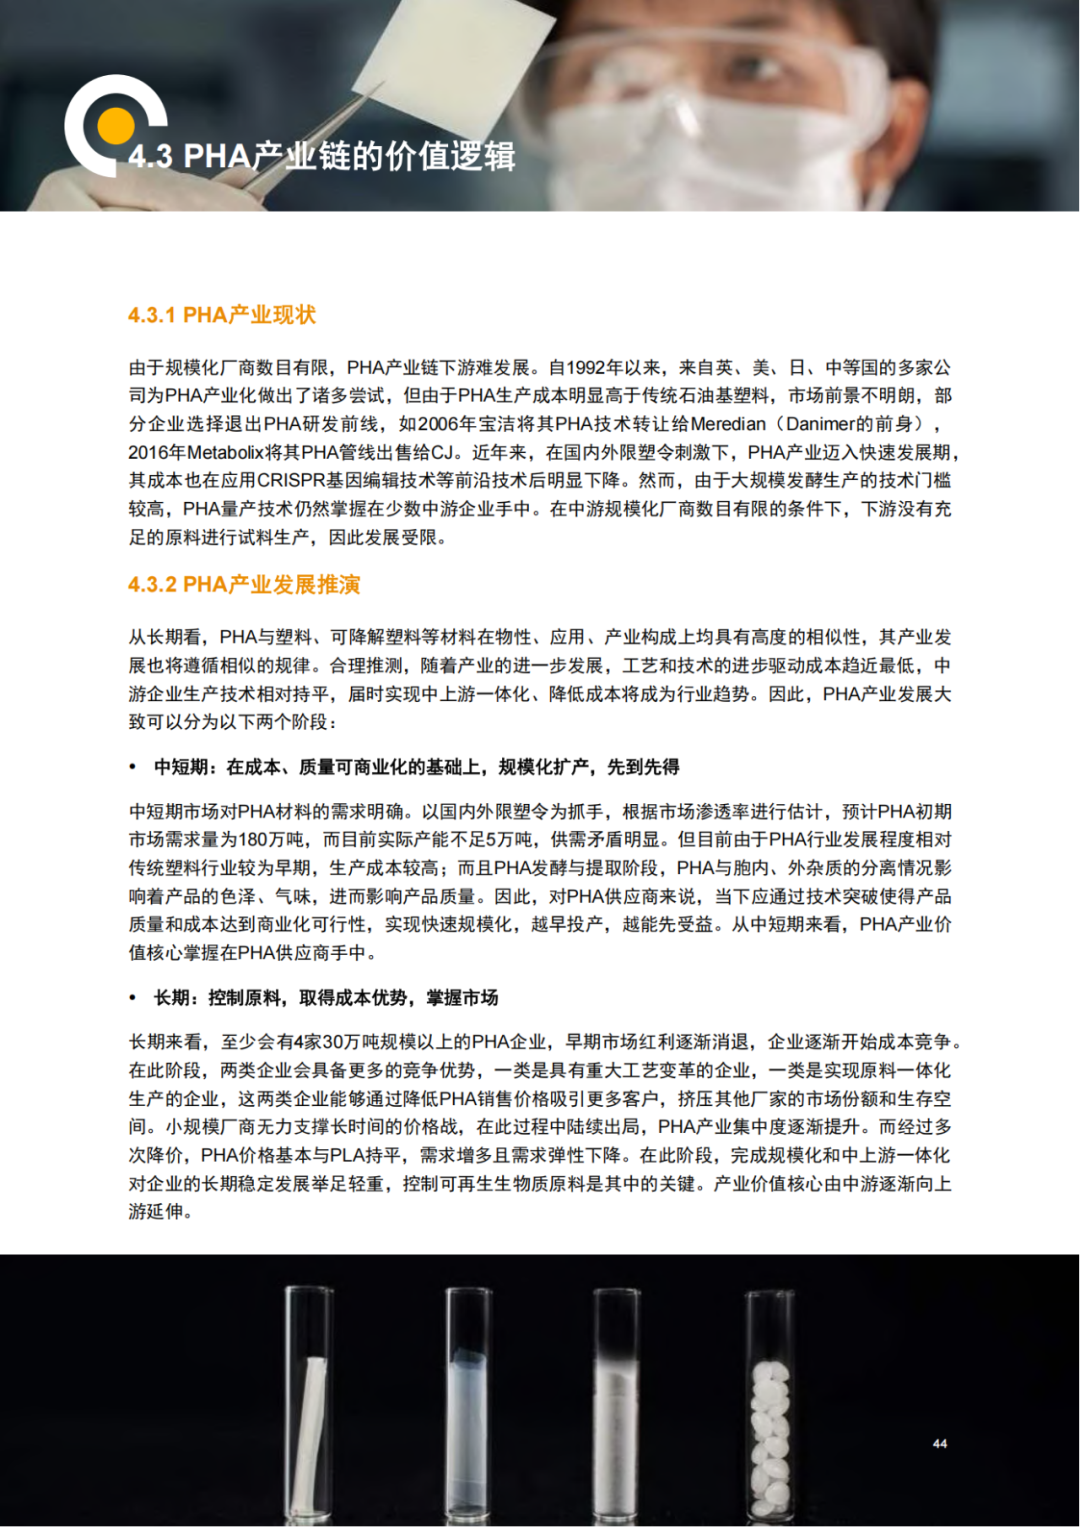
▲ PHA 产业链价值逻辑:规模化为先、控制原料 来源:蓝晶微生物
5.1 对标 MDI、光伏:CR5 84%+
通过对 MDI、光伏、PVC 三个行业进行多维度对标分析,可以预判 PHA 行业终局。
MDI 行业:技术门槛高(光气化技术),寡头格局明显,2021 年 CR5 达 91%。建设到满产至少需 6 年(建设 3 年,投产到满产 3 年),MDI 装置还需通过环评和 2 年环评公示。
光伏行业:技术门槛高(PERC 电池技术),P 型太阳能电池转换效率从不足 20% 提升到近 23%。硅料产线投资达 8—10 亿元/万吨,建设到量产周期 18—24 个月。2021 年硅原料 CR5=87%、硅片 CR5=84%、电池片 CR5=54%、光伏组件 CR5=63%。
PVC 行业:技术门槛低(上世纪 80 年代中国 PVC 制备技术已成熟),规模化门槛低,2021 年 CR5 仅 23%,不具备规模效应,不构成有效对标。
结论:PHA 与 MDI、光伏更为相似——技术门槛和规模门槛均较高、具备规模经济效应、龙头集中度高,更可能复制 MDI 和光伏的发展路径——技术壁垒形成寡头格局,规模效应带来成本优势,最终实现龙头高毛利率与高市场集中度。
MDI 头部企业案例:2005—2010 年技术改造期,摒弃间歇工艺采用全连续光气化+结晶分离工艺,自建热电厂实现公用工程一体化;产能从不足 2 万吨扩张至 265 万吨,2021 年全球 MDI 市占率达 23%,跃居世界第一。
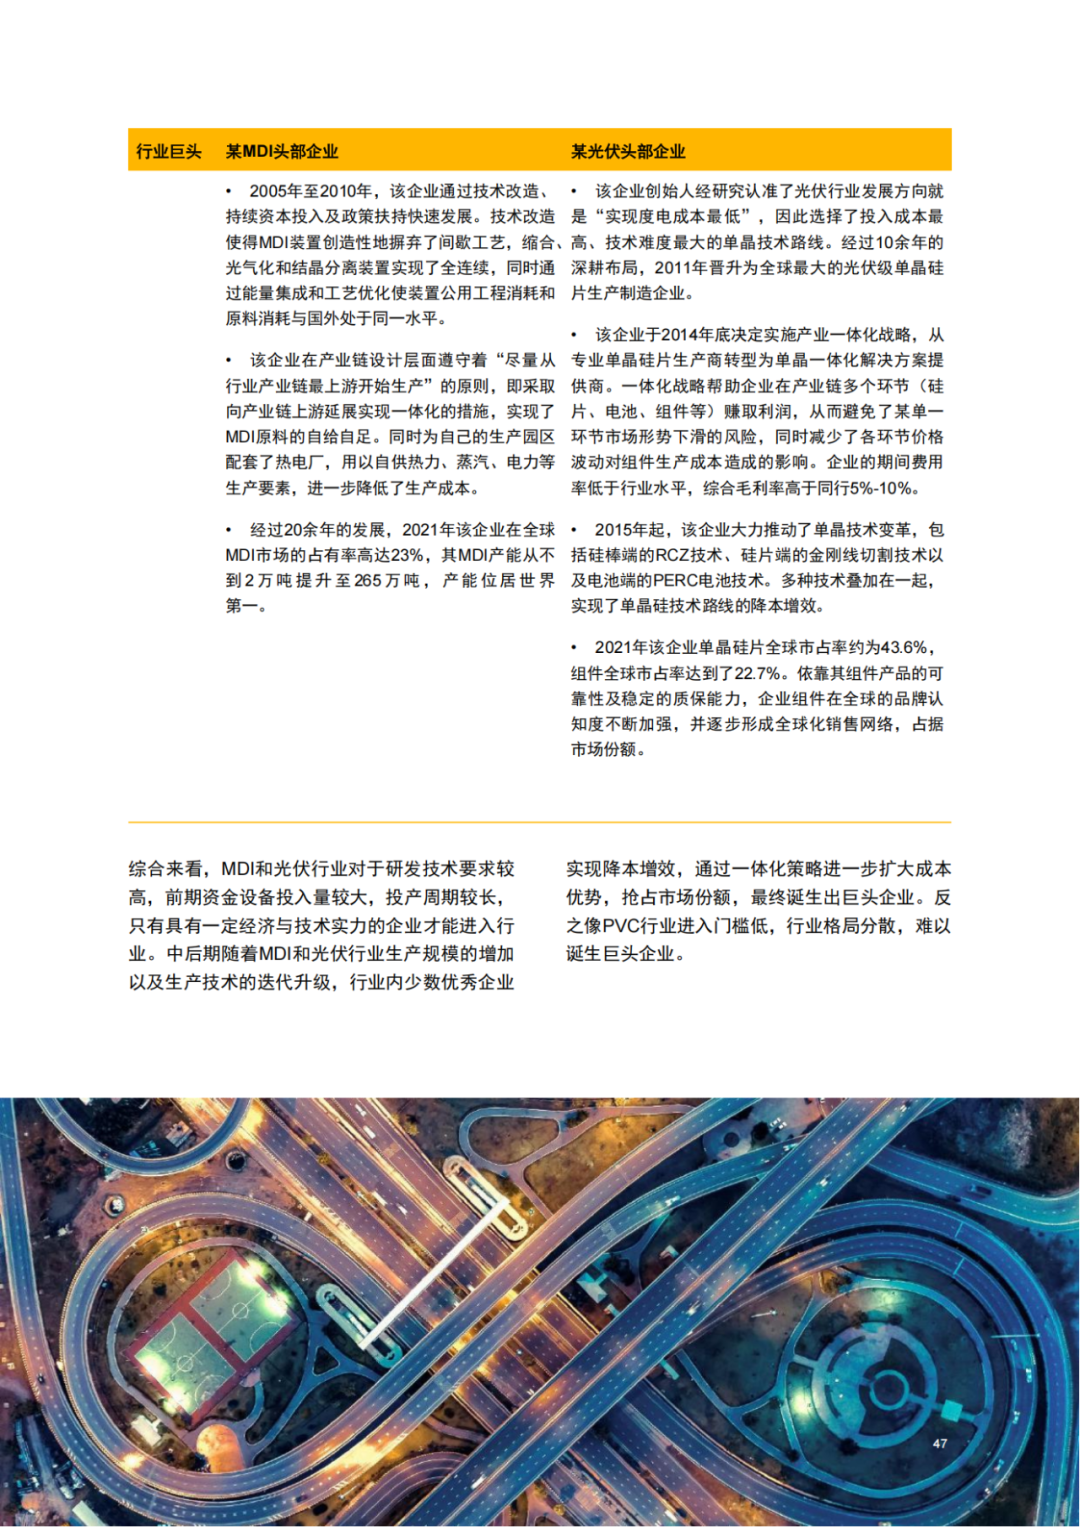
▲ 行业巨头案例:MDI 头部企业产能从不足 2 万吨扩至 265 万吨;光伏头部企业单晶硅片全球市占率 43.6% 来源:行业研究综合
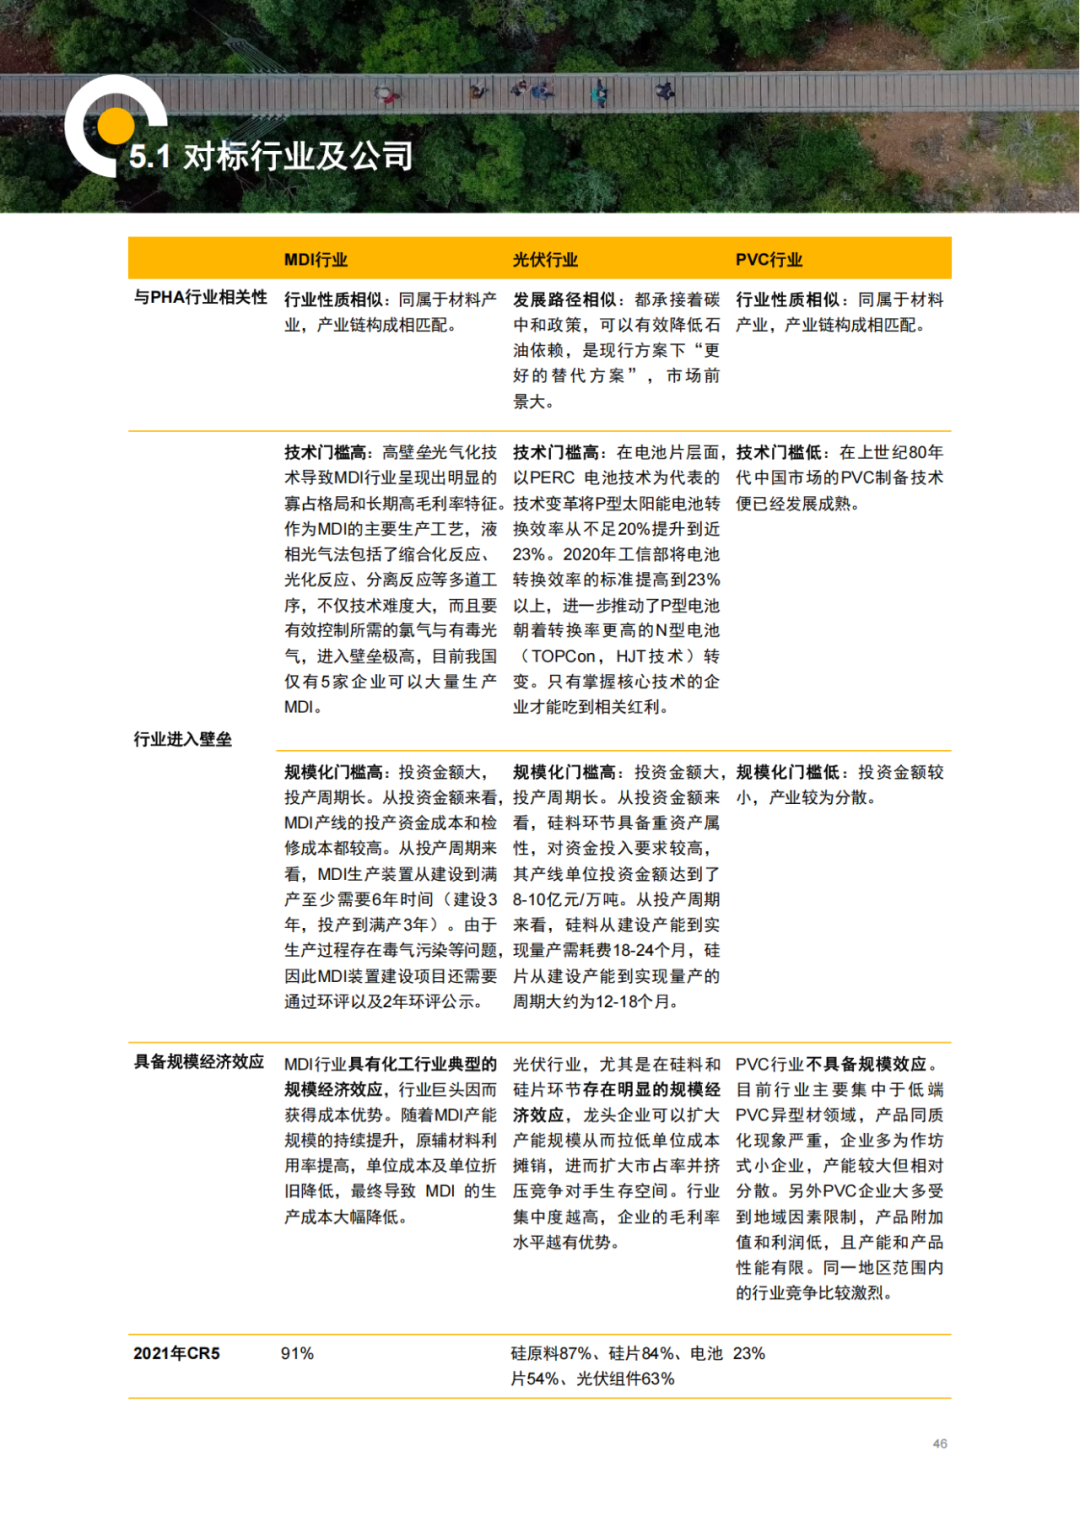
▲ PHA 与 MDI、光伏、PVC 行业多维对标 来源:行业研究综合
5.2 产生巨头的底层逻辑
PHA 行业具备产生巨头的核心要素:
资本壁垒:每万吨级 PHA 产能至少需要 4 亿元建设资本开支,18 个月建设期内几乎无营收,新进入者现金流压力极大。
技术壁垒:涉及分子生物学、酶工程、代谢组学、蛋白质学、高分子材料学、工程设计、信息与自动化等 20 多门学科交叉,目前掌握 PHA 规模化生产技术的企业不到 5 家。
长期成本下降路径:通过菌株研发工艺优化(提高原料利用率、转化率)、产业链上游延伸(原料一体化)、发酵提取工段工艺优化、工程合理设计(降低制造成本),PHA 行业趋向高集中度、形成寡头垄断格局。
保持技术领先——菌株研发工艺优化,提高原料利用率 保持资金优势和高效组织能力——进行快速大规模扩产 完成产业链向上游延伸——实现原料生产和 PHA 生产一体化 拓展 PHA 下游应用——探索材料的多样性
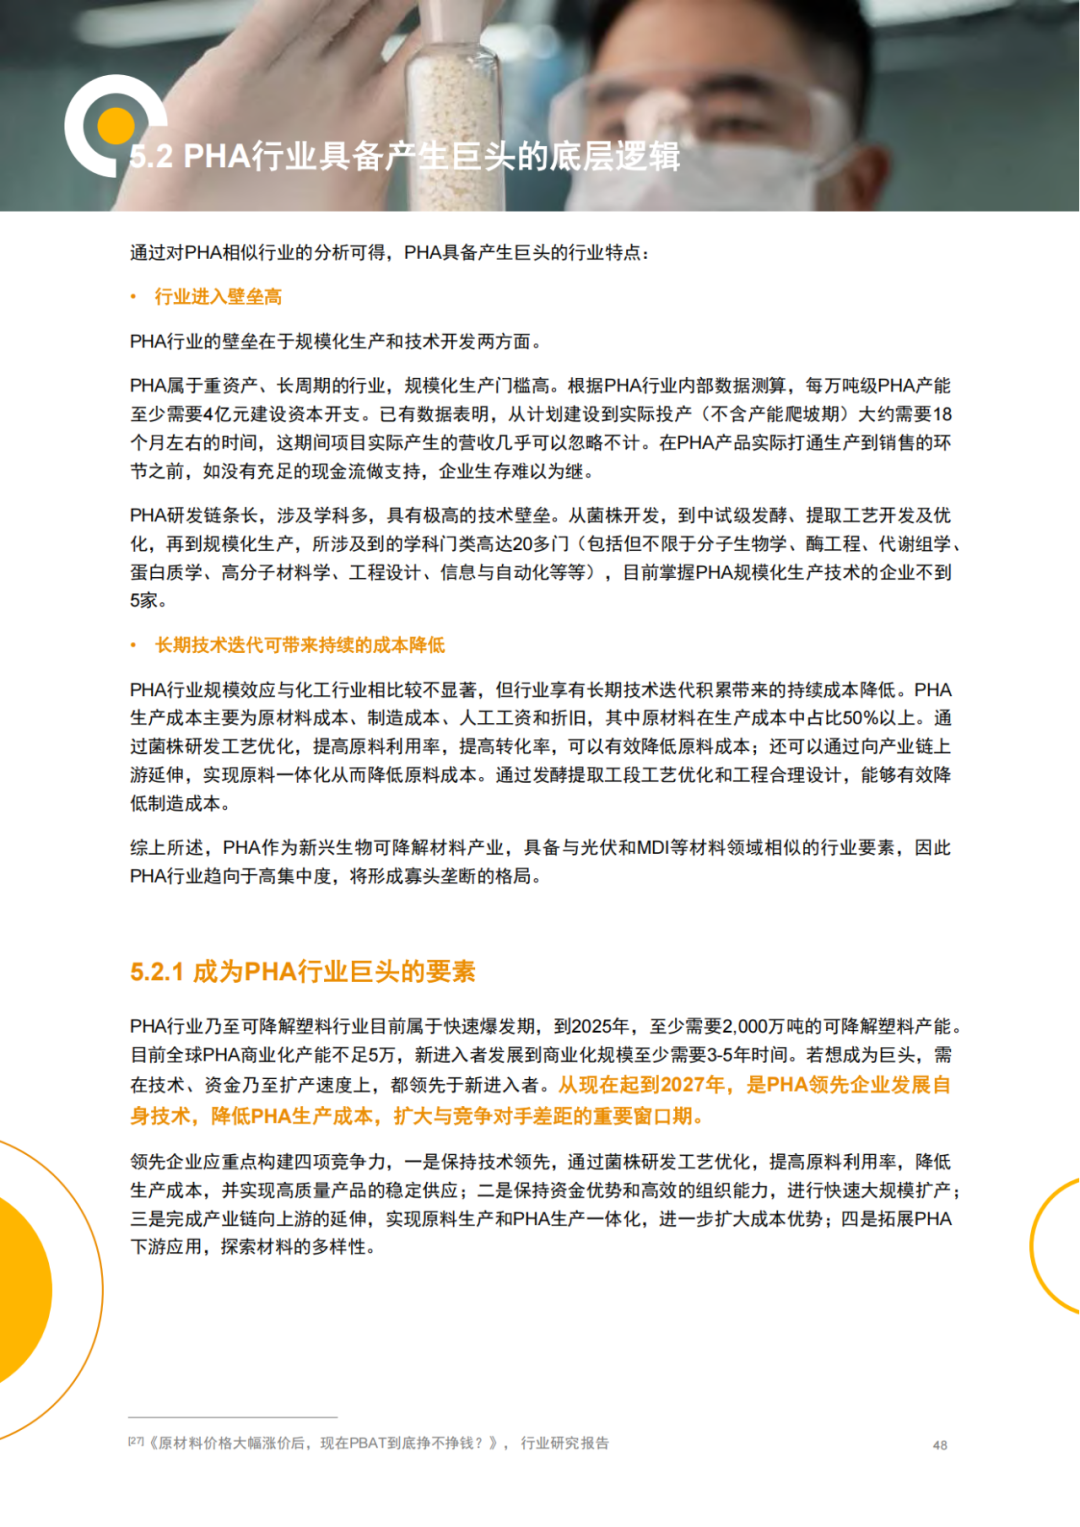
▲ PHA 行业进入壁垒:4 亿/万吨资本+20+ 学科技术+18 月建设期 来源:蓝晶微生物白皮书
PHA 是生物可降解塑料中降解范围最广、应用面最宽、市场空间最大的品种,正处于"政策驱动+技术降本+品牌商承诺"三重共振的爆发前夜。
PHA 是应对海洋塑料污染、达成"双碳"目标不可替代的生物基材料,降解范围覆盖海洋、淡水、土壤、堆肥等 6 种以上环境 2025 年市场 440 亿元、2030 年 3,553 亿元、终局超 1.2 万亿元,三级跃升路径清晰 行业当前商业化产能不足 5 万吨 vs 2025 年 2,000 万吨需求,缺口巨大 制备工艺(胞内分离提取)是核心壁垒,全球掌握技术企业不到 5 家 行业终局将复制 MDI(CR5=91%)、光伏(硅料 CR5=87%)路径,形成高集中度寡头格局 2027 年前是技术领先企业巩固优势的关键窗口期
关注菌株研发能力领先、知识产权完整的头部企业(如蓝晶微生物、CJ、Kaneka) 优先布局产业链向上游延伸的标的(原料一体化是长期成本壁垒关键) 警惕商务冒进而技术不成熟的失败案例(如国韵、Bio-on) 跟踪海洋降解认证、可堆肥认证、负碳认证等国际化认证齐全的企业 关注下游品牌商合作(玛氏、百事、雀巢、宝洁等"全球承诺"成员)
2025 年前完成 PHA 应用研发储备,应对品牌商"100% 可持续包装"承诺 重点开发塑料袋、农膜、一次性餐饮具三大主力场景 关注共混配方(PHA/PLA、PHA/PBAT)以平衡性能与成本 推进PHA 改性料与现有加工设备的兼容性验证
完整报告获取方法: 关注公众号"国家先进高分子材料产业创新中心",回复关键词
"PHA"获取更多研报,还可以回复关键词"研报",获取更多研报。
充电桩 | 机器人 | 高频通讯 | 固态电池 | 风电材料 | 电子皮肤 | 化工新材料 | 半导体塑料 | 气凝胶 | 毫米波雷达 | 碳纤维 | 高性能纤维 | 电池隔膜 | 轨道交通 | 绿色石化转型 | 商业航天 | 连接器 | 氢能 | 涂料 | 磷系阻燃剂 | 化学回收 | 家电材料 | PHA
更多研报内容,持续更新中……