产业研究 | AI算力推高材料门槛,苯并环丁烯(BCB)何以成为先进封装互连的关键变量?
 2026-08-14
一、算力竞争进入先进封装时代,材料成为新的性能边界
AI大模型、云计算、高性能计算和高速网络的发展,正在不断提高芯片之间的数据交换强度。服务器与交换机互连速率从224 Gbps向448 Gbps及更高速率演进,芯片则由单一大芯片逐步向Chiplet、2.5D/3D集成、高带宽存储和硅光共封装发展。
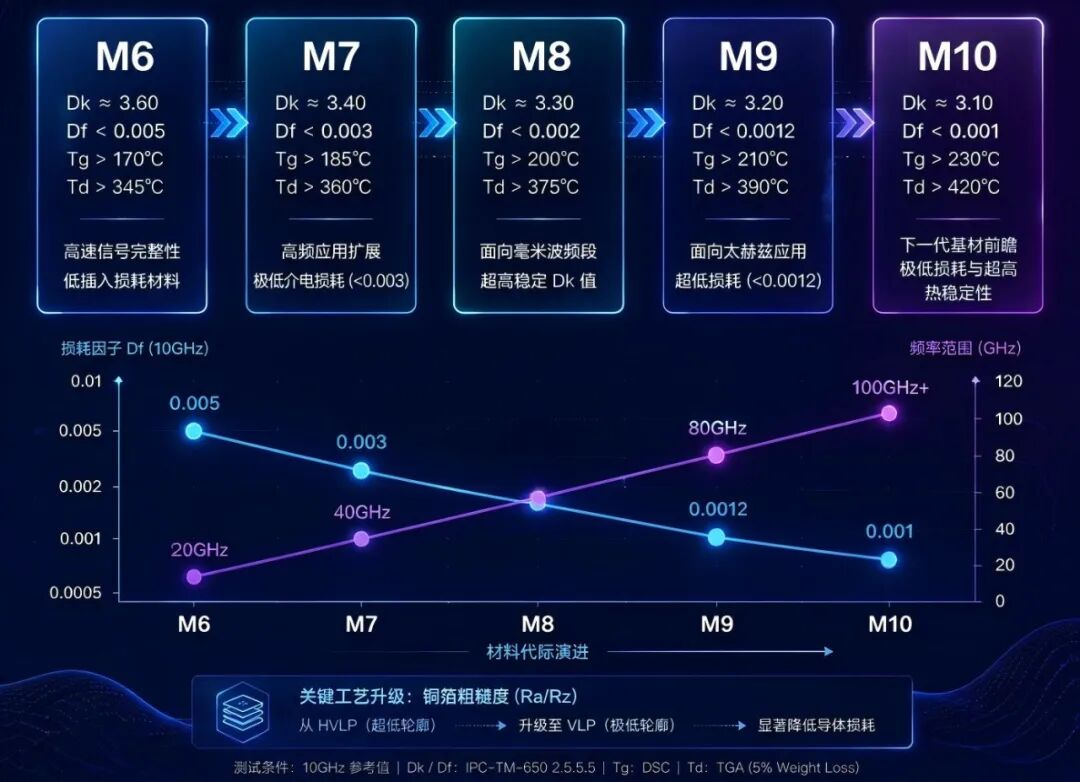
图1 M6至M10对新型高分子介质材料提出的新要求
过去,封装更多被理解为芯片制造完成后的保护与连接环节。如今,随着先进制程的成本和技术难度不断上升,仅依靠缩小晶体管尺寸提高芯片性能变得越来越困难。通过先进封装将不同制程、不同功能的芯粒集成在同一系统中,已经成为延续算力提升的重要路径。
先进封装因而不再只是芯片的“外壳”,而是承担高密度互连、信号传输、热量管理和系统集成的重要平台。封装结构升级,也使其中的介质材料、粘结材料和封装树脂成为影响芯片性能与可靠性的关键变量。
随着封装内的互连线宽、线距不断缩小,布线层数持续增加,信号频率不断提高,介质材料的介电常数和介电损耗开始直接影响信号传播速度、能量衰减和串扰水平。
与此同时,先进封装介质材料还要经历旋涂或贴膜、曝光、显影、刻蚀、金属沉积、固化、回流焊和热循环等多道工序。因此,材料不能只满足“低介电”这一项要求,还要兼顾成膜、平坦化、微细图形加工、界面粘结、热稳定及长期可靠性。
SEMI发布的相关报告预计,全球半导体封装材料市场规模将从2022年的261亿美元增长至2027年的298亿美元。人工智能、5G、异构集成和系统级封装等技术的发展,是推动先进封装材料市场增长与产品升级的重要动力。
在众多先进封装材料中,苯并环丁烯(Benzocyclobutene,简称BCB)类树脂的市场规模并不算大,但凭借极低介电损耗、低吸湿和高耐热等特性,正在高频高速及高密度互连领域获得越来越多关注。
目前,公开研究对国内BCB市场规模的统计结果存在较大差异,主要原因在于不同机构对基础BCB单体、传统BCB树脂、光敏BCB介质材料及BCB型低损耗碳氢树脂的统计范围并不一致。因此,现有市场规模数据更适合用于判断发展趋势,不宜直接作为统一的市场容量结论。整体来看,BCB产业仍具有市场体量相对较小、产品价值密度较高、技术及客户认证门槛较高、高端产品进口依赖度较高等特征。
二、BCB简介
BCB通常是Benzocyclobutene的缩写,既可以指基础苯并环丁烯及其衍生单体,也常用于指以苯并环丁烯官能团为反应核心的一类高性能热固性材料。
基础苯并环丁烯由苯环与四元环稠合而成。四元环具有较大的环张力,为后续热致开环反应提供了结构基础。
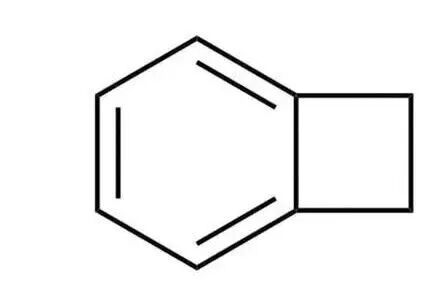
图2 BCB类单体的分子结构示意
当BCB受热时,四元环可以发生开环,生成活性较高的邻醌二甲烷中间体,随后进一步发生加成与交联,形成致密的三维网络。与部分缩合型高分子材料相比,对于典型的BCB热致开环交联体系,其固化通常不需要额外加入催化剂,反应过程中也不会释放水等小分子副产物,有利于减少固化膜内部的孔洞、释气和介质缺陷。
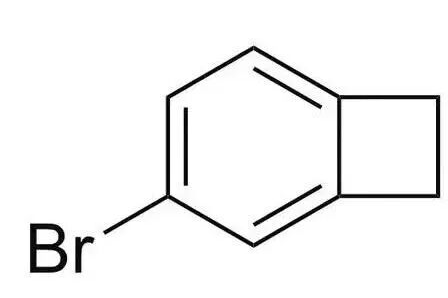
实际工业应用中使用的通常不是最基础的BCB单体,而是经过功能化设计的BCB衍生物。例如,4-溴苯并环丁烯可以作为进一步合成功能单体和树脂的重要中间体;4-乙烯基苯并环丁烯可以参与共聚和结构改性;DVS-bis-BCB则是微电子介质材料中具有代表性的双官能BCB体系。
以DVS-bis-BCB固化膜为例,其介电常数通常约为2.4~2.7,介电损耗因子可低至0.0008~0.002量级,玻璃化转变温度可超过350℃,吸水率可低于0.2%。由于产品结构、配方和测试方法不同,具体指标会有所差异,但低介电、低损耗、低吸湿和高耐热,是BCB最具代表性的性能组合。
| 性能维度 | 典型指标 | 核心意义 |
|---|---|---|
注:不同BCB产品的性能会因分子结构、配方、固化条件、测试频率及测试方法不同而有所差异,表中数据仅为典型参考值。
在高频高速互连中,较低的介电常数有助于降低信号传播延迟,较低的介电损耗则可以减少传输过程中的能量衰减。随着数据传输速率不断提高,封装介质材料对信号完整性的影响将更加明显。
BCB较低的吸湿性还有助于减少湿热环境下的介电性能波动和界面可靠性下降。同时,BCB具有较好的成膜和平坦化能力,可以覆盖晶圆表面的微小台阶,为多层重布线结构提供较平整的介质基础。
光敏型BCB还可以通过曝光和显影直接形成微孔及精细图形,减少独立光刻胶和部分刻蚀步骤。因此,BCB在芯片中的作用并不只是绝缘,还可以承担层间信号隔离、表面平坦化、芯片保护、应力缓冲和微细结构构建等任务。
目前,BCB类材料已用于RDL层间介质、芯片钝化层和缓冲层、晶圆键合、MEMS封装、射频器件、光电芯片及部分三维互连结构,也正在向高频高速覆铜板和IC封装载板等方向拓展。
三、BCB“卡脖子”问题需要分层看待
国内BCB产业已经不能简单概括为“只能进行实验室制备或吨级小批量生产”。迪赛新材控股子公司湖北迪赛鸿鼎建设的DSBCB树脂生产线,表明国内BCB类材料正在进入千吨级产业化阶段。
但这并不意味着不同类型BCB产品已经同步完成国产化。基础单体、普通树脂、低损耗碳氢树脂、旋涂介质材料、光敏BCB和BCB干膜之间,在纯度、配方、生产设备和客户认证方面存在明显差异。
因此,更准确的判断是:
国内BCB产业已经在基础单体和部分低损耗树脂的规模化生产方面取得突破,但半导体级成品介质材料,尤其是高分辨率光敏BCB、干膜产品及稳定量产工艺,仍有较高的技术和客户认证壁垒。
第一道门槛仍然是单体合成和电子级纯化。
半导体材料对金属离子、卤素残留、颗粒和有机杂质非常敏感。普通化工产品所说的“高纯度”,不等同于满足晶圆制造和先进封装要求的电子级纯度。企业不仅要获得较高纯度,还要持续控制杂质谱和批次波动。
第二道门槛是树脂分子结构和聚合过程控制。
树脂分子量、官能度、预聚程度及交联密度,会共同影响黏度、膜厚、固化窗口、介电性能和机械性能。BCB固化后的耐热性和尺寸稳定性较好,但交联密度较高,也可能带来韧性不足和界面应力问题。
第三道门槛是光敏配方和微细图形加工。
负性光敏BCB需要兼顾曝光灵敏度、显影分辨率、侧壁形貌、残膜率和固化后的介电性能。光敏组分既要在曝光阶段充分发挥作用,也不能在最终介质中引入过多离子杂质、极性基团或热稳定性隐患。
第四道门槛是客户工艺适配和可靠性验证。
对于先进封装客户而言,评价对象不是一瓶树脂的单项指标,而是一整套工艺结果,包括旋涂均匀性、膜厚稳定性、晶圆边缘状态、曝光显影窗口、铜及硅界面附着、固化热预算、翘曲、热循环和湿热老化等。
因此,千吨级生产线解决的是规模制造能力问题,而半导体级产品能否进入主流客户产线,还取决于电子级纯化、配方成熟度、工艺稳定性及客户认证进度。两者不能简单画等号。
四、产业链梳理:由单体、树脂向成品介质材料逐级升级
BCB产业链上游主要包括基础化工原料、BCB母体、功能化单体、电子级溶剂和配套助剂。代表性产品包括基础BCB、4-溴BCB、4-乙烯基BCB、4-羟甲基BCB及其他功能化衍生物。
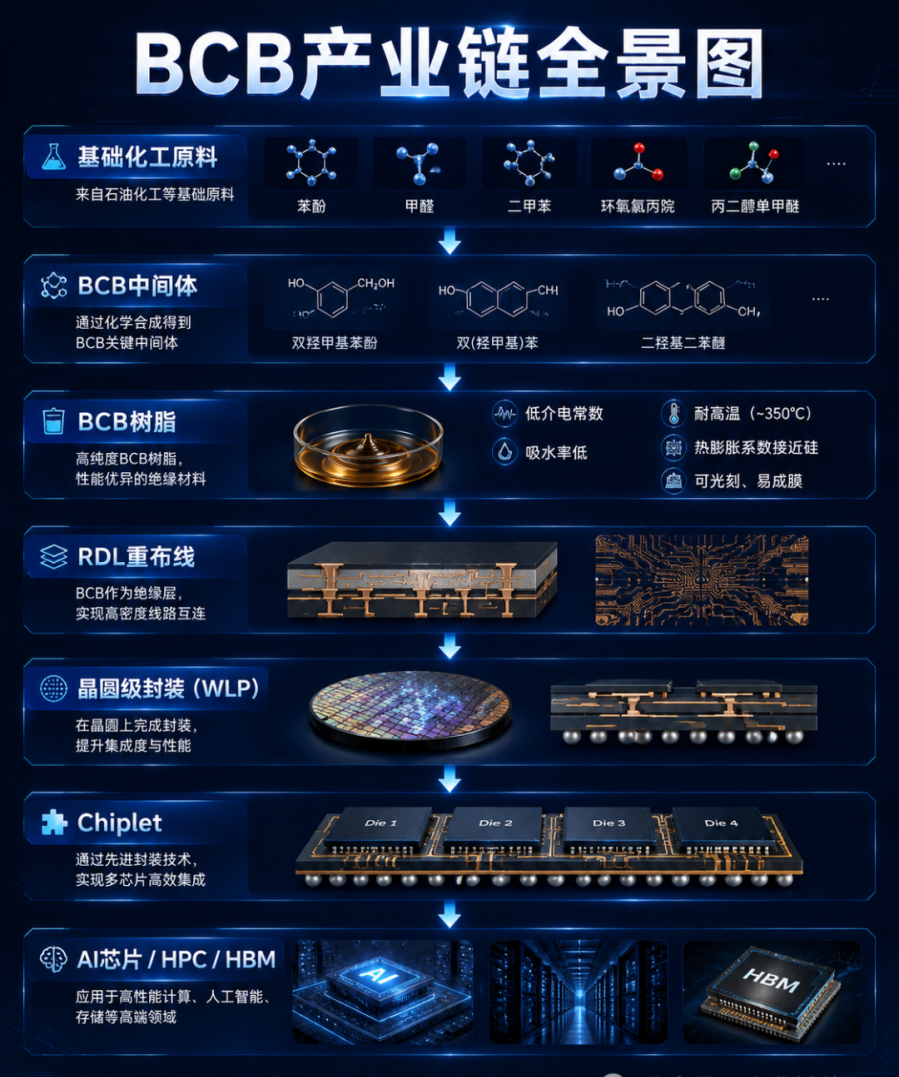
这一环节的竞争重点是合成路线、反应安全、纯化能力、杂质控制和规模供应。天津创玮、白银炬辉和绵阳达高特等国内企业主要布局这一环节。
产业链中游包括BCB预聚物、双官能或多官能BCB树脂、低损耗碳氢树脂、BCB树脂溶液及针对特定工艺开发的配方产品。
湖北迪赛鸿鼎的DSBCB属于这一环节的重要产业化进展。其产品为具有自主知识产权的超低介电损耗纯碳氢树脂,主要面向高频高速覆铜板、IC封装载板及相关电子材料领域。
中游也是产业技术和产品价值最集中的环节。企业不仅要生产树脂,还需要根据膜厚、涂布、曝光、显影、固化和界面要求完成分子结构与配方设计。
产业链下游则包括高频高速覆铜板、IC封装载板、晶圆制造、先进封装、MEMS、射频与毫米波器件、硅光芯片及航空航天电子等领域。
需要注意的是,不同下游对BCB类材料的要求并不相同。高频高速覆铜板更关注介电损耗、尺寸稳定性及树脂与玻纤、填料、铜箔的匹配;RDL介质层更关注图形分辨率、平坦化和铜界面可靠性;MEMS更关注低释气、密封和应力;硅光及射频器件则更关注高频介电稳定性和光学损耗。
因此,我国BCB产业当前并非简单的“规模不足”,而是存在明显的结构性差异:部分单体和低损耗树脂已经走向规模化,半导体级光敏介质材料和干膜产品仍需继续突破。
五、产品结构:BCB不是一个产品,而是一组材料平台
从产品层级和应用形态来看,BCB类产品可以分为五类。
第一类是基础BCB和功能化单体,包括苯并环丁烯、4-溴BCB、4-乙烯基BCB、4-羟甲基BCB等。此类产品主要面向科研、定制合成和下游树脂生产企业,核心指标包括纯度、杂质谱、批次稳定性和供应能力。
第二类是双官能或多官能BCB树脂。DVS-bis-BCB是其中具有代表性的微电子材料,其受热后能够形成三维交联网络,固化膜兼具低介电、低吸湿和高耐热等特性。
第三类是面向高频高速基板的BCB型低损耗碳氢树脂。迪赛鸿鼎DSBCB即属于这一产业化方向,重点服务高阶覆铜板、IC封装载板和高速电子材料。
第四类是干法刻蚀型BCB介质材料。该类材料通常先通过旋涂和固化形成介质膜,再配合独立光刻胶及等离子刻蚀完成图形加工,可用于介质层、钝化和晶圆键合等场景。
第五类是光敏型BCB,包括液态旋涂材料和光敏干膜。光敏型产品可以直接进行曝光和显影,适合RDL微孔和精细结构加工,是BCB在先进封装领域技术与认证壁垒较高的产品形态。
未来,BCB产品将主要沿低温固化、低应力增韧、更低介电损耗、水性显影、高分辨率、干膜化及功能一体化方向发展。
六、国内外BCB相关企业及产业化进展
1. Qnity(启诺迪):CYCLOTENE系列的现有业务主体
CYCLOTENE是全球BCB电子材料领域具有代表性的系列产品,其技术源头可以追溯到陶氏在20世纪90年代中期开展的BCB材料开发,后进入杜邦电子材料体系。2025年11月1日,杜邦完成电子业务分拆,Qnity Electronics(启诺迪电子)成为独立上市公司,CYCLOTENE相关业务也随之归入Qnity体系。
杜邦曾于2022年以自身电子与工业业务名义推出CYCLOTENE DF6000光敏介电干膜,用于先进半导体封装、RF介质和RDL中介层等应用。
CYCLOTENE产品已形成干法刻蚀型、光敏型、水性显影型和光敏干膜等系列,反映出国际企业的优势不仅在单项性能,也在系列化产品、配套工艺及长期客户验证。
2. 迪赛新材及迪赛鸿鼎:国内规模化进展的代表企业
武汉迪赛环保新材料股份有限公司成立于1999年,是国家级专精特新“小巨人”企业。湖北迪赛鸿鼎高新材料有限公司为其控股子公司,负责推进DSBCB等高端电子材料产业化。
公开信息显示,迪赛鸿鼎规划建设年产3000吨DSBCB树脂产业化基地,其中一期产能为1000吨。2025年7月,项目生产线建设进度已达到约90%;2026年3月的后续公开信息显示,首条千吨级DSBCB生产线已进入试生产阶段,并已产出多个批次产品。因此,迪赛新材已经不应再被描述为仅处于吨级或小批量阶段,而应被视为国内BCB类低损耗树脂由技术研发迈向千吨级制造的重要代表。
据西塞山区政府公开报道,迪赛鸿鼎已成为全球第二家掌握BCB类树脂千吨级量产技术的企业。需要说明的是,这一判断主要来自地方政府及企业项目公开信息,相关全球产业地位仍有待更多市场数据验证。
同时也应看到,DSBCB是一种面向高频高速基板和电子封装材料的新型纯碳氢树脂,其产品定位与传统DVS-bis-BCB旋涂介质或光敏BCB并不完全相同。DSBCB实现千吨级试生产,不等于国内所有半导体级BCB介质材料已经完成国产替代。
3. 天津创玮:由功能单体向BCB介质材料延伸
天津创玮新材料有限公司主要布局基础BCB、4-溴BCB、4-乙烯基BCB等单体,并公开展示干法刻蚀型BCB材料。其产品主要服务科研、定制合成及相关产业客户的供货需求。
与迪赛鸿鼎的千吨级树脂项目相比,天津创玮主要定位于BCB单体、功能化衍生物及部分介质材料供应。吨级单体供应与千吨级树脂制造属于不同产品层级,不宜直接作为同一产能口径进行比较。
4. 绵阳达高特:BCB衍生物和低介电材料布局者
绵阳高新区达高特科技有限公司较早布局苯并环丁烯系列产品,可供应4-羟甲基BCB、4-溴BCB、苯并环丁烯酮等多种衍生物。
公开专利信息显示,达高特已布局苯并环丁烯基低介电薄膜相关制备装置和工艺,说明其业务并不局限于基础单体销售,也在向BCB低介电薄膜和应用工艺延伸。
达高特的加入,进一步说明国内BCB上游单体及衍生物供应主体正在逐渐增多,但其具体产能、半导体客户认证及稳定出货情况仍有待企业披露或第三方信息验证。
5. 北京光引聚合:聚焦BCB光敏介质材料
北京光引聚合主要围绕BCB树脂合成、功能化改性、光敏配方、工艺适配及应用验证开展布局。
据企业公开信息,北京光引聚合已实现BCB光敏介质材料产业链的国产化布局,并具备吨级生产能力。目前,相关产能、稳定出货规模及客户导入进度主要来自企业披露,实际商业化应用情况仍有待进一步验证。
北京光引聚合的发展路径代表了国内企业从基础树脂向光敏介质材料和先进封装工艺延伸的方向。
6. 白银炬辉:定位于BCB及其衍生单体供应
白银炬辉是国内BCB及其衍生单体供应企业之一,公开产品包括基础BCB、4-溴BCB及相关定制产品。目前,公开资料尚不足以判断其实际产能、稳定出货规模和规模化交付能力,仍有待企业披露或第三方信息验证。
结语:国内BCB产业已从“有没有”转向“不同产品成熟度如何”
随着迪赛鸿鼎千吨级DSBCB生产线进入试生产,国内BCB产业已经不能再被笼统描述为只能开展实验室研究或吨级小批量供应。至少在面向高频高速基板的BCB类低损耗碳氢树脂领域,我国已经迈出规模化制造的重要一步。
但BCB并不是一个单一产品。基础单体、功能化衍生物、低损耗碳氢树脂、干法刻蚀型介质、光敏BCB和光敏干膜之间,技术壁垒与产业化成熟度并不相同。
当前更准确的产业判断是:国内基础单体供应主体逐渐增加,部分BCB类树脂已经进入千吨级试生产,光敏介质材料也开始出现国产企业布局;但电子级纯化、系列化配方、稳定工艺、批次一致性及头部客户认证,仍是迈向高端市场必须跨越的门槛。
对于国家先进高分子材料产业创新中心而言,BCB产业的重点已不只是推动某一种材料实现国产合成,而是要识别不同产品层级的真实短板,组织单体企业、树脂企业、封装企业、高频基板企业和终端用户协同攻关,推动国内BCB材料由单点突破走向系列化、规模化和稳定应用。