产业研究 | AI算力推高先进封装门槛,ABF薄膜为何迎来国产替代窗口?
 2026-08-26
AI芯片正在越做越“大”。
这里的“大”,不仅是算力越来越大,也包括封装面积越来越大、互连数量越来越多、封装层数越来越高。从GPU与HBM的高密度集成,到Chiplet、2.5D/3D封装,再到近期受到高度关注的玻璃基板,半导体产业的竞争正在从先进制程进一步延伸到先进封装。
2026年7月,英特尔与蓝思科技宣布围绕先进半导体封装展开合作,重点推进玻璃基板封装解决方案,以满足AI、数据中心等应用对更高互连密度、更高性能和更优能效的需求。与此同时,英特尔进一步强化先进封装业务布局,也反映出封装正在成为AI时代芯片性能继续提升的重要技术路径。
而在先进封装内部,有一种厚度只有几十微米、过去很少被终端市场注意到的高分子材料,也正在快速走到产业聚光灯下——ABF积层绝缘膜。
从高端CPU,到GPU、ASIC和AI加速器,ABF已经成为FC-BGA等高性能封装基板的重要材料。随着AI芯片载板面积扩大、积层数增加,单颗芯片对ABF的使用量也在明显提升。
更值得关注的是,这是一个长期由海外企业主导、供应高度集中的高端电子材料领域。
AI算力需求增长与供应链国产化诉求叠加之下,国产ABF类积层绝缘材料正进入从研发突破走向客户验证和产业化的重要阶段。
一、一张几十微米的薄膜,为什么能影响高端芯片?
理解ABF,首先要理解芯片为什么需要封装基板。
芯片内部的线路已经进入纳米尺度,但最终必须与PCB以及系统中的其他器件连接。两者之间在线宽、间距和I/O密度上存在巨大差异,需要一个中间平台将芯片端高度密集的信号逐级“扇出”,这个平台就是IC封装基板。
对于高性能CPU、GPU、ASIC等芯片而言,FC-BGA是重要的封装基板形式之一。其内部需要制造多层微细线路,而不同线路层之间必须通过绝缘材料隔开。
ABF正是在这一位置发挥作用。
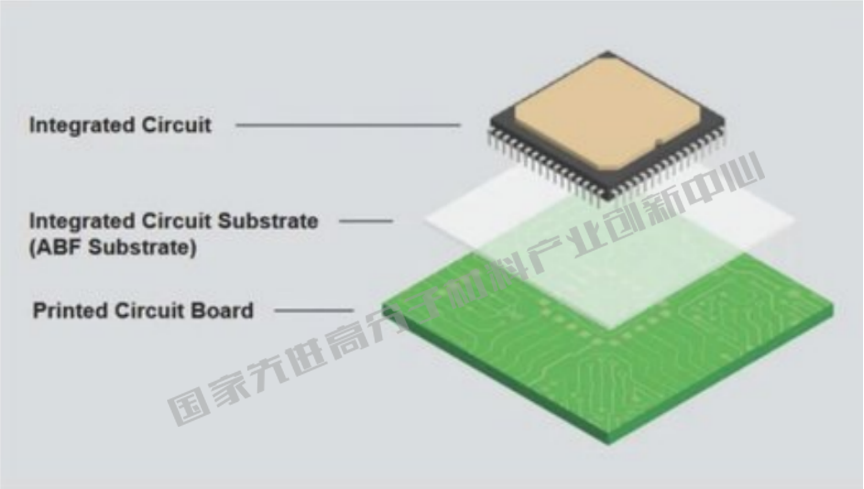
▲ 图1 IC—ABF载板—PCB连接关系示意
ABF全称Ajinomoto Build-up Film,由日本味之素开发。味之素官方介绍显示,其核心材料体系由有机环氧树脂、固化剂和无机微细填料构成,通过复合形成热固性薄膜。1999年,ABF首次被半导体厂商采用,此后伴随CPU集成度提升逐步发展成为高性能封装基板的重要层间绝缘材料。
典型ABF产品通常由保护膜、功能树脂层和PET支撑膜等组成,其中真正决定产品性能的是中间的热固性树脂复合层。
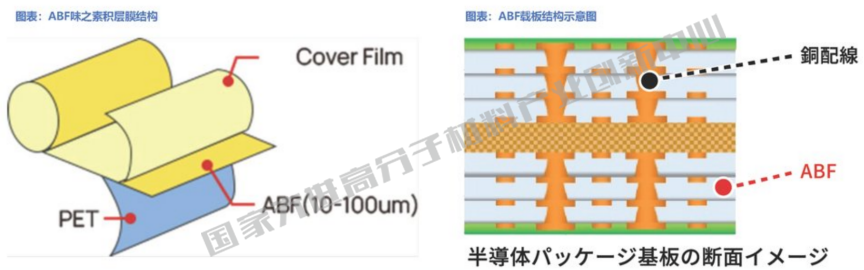
▲ 图2 ABF薄膜卷材及其基本结构
表面看,它似乎只是一张“绝缘膜”。
但真正的技术难点恰恰在于:它必须在几十微米厚度内,同时解决多种相互制约的问题。
先进封装会经历层压、固化、回流焊等多次热过程,因此材料需要具备较低的热膨胀系数和良好的尺寸稳定性;高速信号传输要求材料进一步降低介电常数和介电损耗;高密度线路制造又要求ABF能够适应激光微孔加工、表面粗化和铜电镀;与此同时,树脂层还要兼顾铜层结合力、机械性能以及长期热可靠性。
因此,ABF并不是普通意义上的“环氧树脂膜”,而是一套由高分子树脂设计、无机填料、界面调控、精密涂布和封装加工工艺共同构成的高性能材料体系。
二、AI芯片越做越大,为什么ABF需求增长更快?
这一轮ABF需求增长,真正重要的变化并不仅仅是“AI芯片卖得更多”。
更关键的是:
每颗高性能AI芯片消耗的封装材料正在增加。
当前高性能GPU往往需要与多颗HBM以及其他Chiplet协同集成,封装面积随之扩大;与此同时,算力、供电和I/O密度的提高,又推动封装基板向更多线路层数发展。
ABF的材料需求因此与两个变量高度相关:
封装基板面积 × Build-up积层数量。
面积扩大,积层数量增加,两种因素会共同放大ABF的单颗芯片使用量。
从传统封装向高性能AI芯片封装演进时,典型方案中载板面积可由约1倍扩大到3.5倍,总层数则由约6层增加至18层。在面积和层数共同提升的作用下,ABF用量可提高至传统方案的约10倍。
这里的“约10倍”更适合用于产业分析。由于不同封装方案、ABF层数以及基板设计并不完全一致,具体用量会随产品结构变化,不宜将其理解为所有AI芯片均固定增加同一倍数。
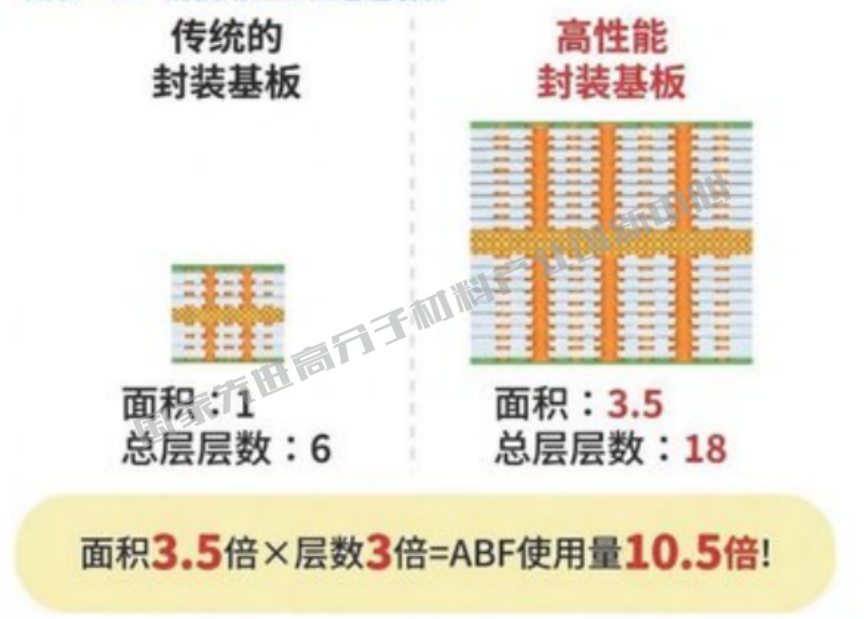
▲ 图3 传统封装载板与高性能封装载板ABF用量对比
这一变化背后的产业逻辑非常值得关注。
过去,许多电子材料的需求增长主要依赖PC、手机等终端出货量提升;而今天AI服务器带来的变化则是:
芯片性能提高 → 封装面积扩大 → 基板层数增加 → 单颗芯片材料使用量及价值量提升。
也就是说,这一轮ABF需求增长不仅来自终端“量”的增长,还来自单颗芯片材料密度的提升。
因此,即使AI GPU的绝对出货量远低于消费级芯片,其对高端FC-BGA载板和ABF材料的拉动作用仍然十分显著。
三、从上游树脂到AI服务器,ABF产业链如何构成?
ABF并不是一个孤立的薄膜产业。
如果将整条产业链拆开,可以看到它处在:
高性能树脂及填料 → ABF积层绝缘膜 → IC封装基板 → 先进封装 → 高性能芯片 → AI服务器与数据中心
这一产业链的关键中间环节。
1. 上游:高性能树脂、固化体系与无机填料
ABF最核心的上游之一,是高性能热固性树脂体系。
典型产品需要使用环氧树脂、固化剂、增韧体系、偶联剂以及其他功能助剂。同时,为降低材料热膨胀系数、提高尺寸稳定性,通常需要加入经过精细表面处理的无机微细填料。
因此,ABF的竞争首先是一场树脂结构设计和高纯功能填料的竞争。
而半导体材料的特殊之处在于,原材料不仅要做到“性能高”,更要做到“长期稳定”。
例如无机填料的粒径、粒径分布、金属离子杂质和表面化学状态,都会影响浆料流变、薄膜均匀性、激光钻孔以及后续铜层加工;树脂的分子结构和固化反应行为,则直接关系到Tg、CTE、介电性能、机械性能和界面可靠性。
这也是半导体级材料与普通电子材料的重要差别:
一次性能达标只是起点,长期批次一致性才是进入供应链的门槛。
从国内产业基础看,我国已经在环氧树脂、球形二氧化硅、电子级树脂及相关电子化学品领域形成一定产业积累,但面向高端先进封装,仍需要进一步提升原材料纯度、微细颗粒控制、表面改性以及批次一致性能力。
2. 中游:ABF及类ABF积层绝缘膜
中游是整个ABF产业链的核心环节。
这一过程并不是简单地“把树脂涂成一张膜”。
ABF制造需要经历树脂及助剂配料、填料分散、浆料过滤、精密涂布、干燥、保护膜复合以及检测等多个环节。随着先进封装线路越来越细,材料内部一颗异常颗粒、一个微小气泡甚至局部厚度波动,都可能在后续加工中被放大为线路缺陷。
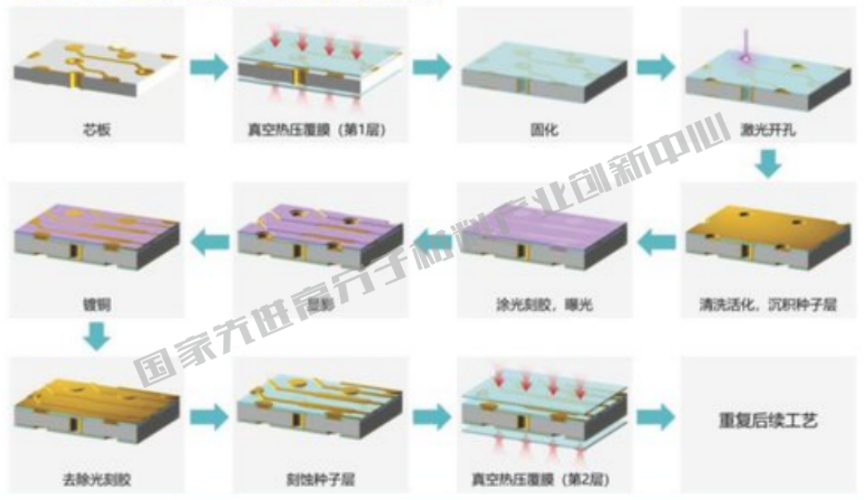
▲ 图4 ABF薄膜典型制造工艺流程示意
因此,中游核心壁垒可以概括为两句话:
配方决定性能上限,制造决定能不能稳定量产。
味之素长期形成竞争优势,并不只是掌握某一套树脂配方,而是建立了包括材料设计、填料分散、精密制造、加工适配以及客户协同在内的一整套Know-how。
3. 下游:FC-BGA载板是ABF真正的放量关口
ABF完成生产后,首先进入IC载板制造环节。
这一环节也是新材料能否真正产业化的关键关口。
目前全球高端封装基板主要集中在日本、中国台湾、韩国以及欧洲少数企业手中,代表企业包括Ibiden、Shinko、欣兴电子、景硕、南亚电路板、AT&S、三星电机等。
这些企业既是ABF的重要客户,也是ABF新产品产业验证的重要参与者。
中国大陆的IC载板产业近年来也在加速发展,包括深南电路、兴森科技、珠海越亚等企业持续布局封装基板,在BT、FC-CSP、FC-BGA等不同产品方向推进技术和产能建设。
再往下游,则是半导体封装、芯片设计以及服务器和终端系统厂商。
ABF最终对应的高端需求主要来自CPU、GPU、ASIC、网络芯片以及AI加速器,因此英伟达、AMD、Intel、Broadcom等芯片生态的技术演进,会沿着产业链逐步向上传导至IC载板和ABF。
整个产业链由此形成:
高性能树脂 / 球形二氧化硅等功能填料
↓
ABF及类ABF积层绝缘膜
↓
FC-BGA等高端IC载板
↓
先进封装
↓
CPU / GPU / ASIC
↓
AI服务器 / 数据中心 / 高性能计算
这也是为什么,一张几十微米的ABF薄膜,其需求变化却与全球AI算力基础设施建设高度相关。
四、全球竞争格局:为什么味之素能够长期占据核心位置?
ABF产业最显著的特点之一,就是供应高度集中。
味之素虽然并非传统意义上的半导体公司,却依靠长期积累的精细化学能力建立了ABF领域的先发优势。
其相关技术最早可追溯到20世纪70年代开展的氨基酸化学和环氧树脂复合材料研究。随后,味之素逐渐将相关技术延伸至电子绝缘材料,并最终开发出薄膜型Build-up绝缘材料。1999年,ABF首次被半导体制造商采用,并伴随CPU集成度提升不断迭代。
味之素官方对ABF的介绍也显示,产品研发并不是停留在绝缘性能本身,而是需要同步优化耐热性、激光加工性能、电镀工艺适配性等指标。
这也解释了为什么ABF市场长期具有较强的“材料+工艺”绑定特征。
对于IC载板厂而言,激光钻孔参数、去胶渣、粗化、电镀、层压乃至最终可靠性评价方法,都可能围绕具体材料体系经过长期优化。
因此,更换一种ABF产品,并不只是简单更换一卷薄膜。
它可能意味着整套制造工艺重新匹配。
一款新的积层绝缘材料进入高端CPU、GPU供应链,通常需要经历:
材料性能验证 → IC载板加工验证 → 可靠性评价 → 小批量试产 → 芯片及终端客户认证 → 批量供货
因此,ABF国产化真正困难的地方并不只有配方。
技术壁垒是第一道门槛,制造一致性、客户验证和产业生态才是更难跨越的门槛。
五、国内企业加速进入,ABF国产化走到哪一步了?
随着国内先进封装、IC载板和高端电子材料产业持续发展,近年来越来越多企业开始切入ABF及类ABF积层绝缘材料。
但判断这一产业的发展阶段,不能简单看“有没有项目”或“规划了多少产能”。
真正需要区分的是:
企业目前处于研发、中试、客户验证、小批量交付,还是稳定规模化供货阶段。
1. 华正新材:CBF进入载板客户验证和部分应用小批量交付阶段
华正新材长期布局覆铜板及电子复合材料,近年来将半导体封装材料作为重点发展方向之一,其产品包括BT封装材料和CBF积层绝缘膜。
公司2025年年度报告显示,CBF积层绝缘膜可应用于CPU/GPU等算力芯片、VCM音圈马达以及PMIC等芯片封装。在算力芯片应用场景,公司已经形成系列产品,并在国内主要IC载板厂商开展验证;CBF-RCC产品在智能手机VCM音圈马达领域已实现小批量订单交付,CPU/GPU及PMIC等应用场景也已开启客户端验证流程。
同时,公司在青山湖工业园区已经建成独立研发中心与生产线,官方年报明确表示该生产线已具备批量订单交付能力。
需要特别注意的是,市场公开信息中关于青山湖相关CBF产能存在年产300万平方米和600万平方米两种口径。不同数据可能涉及建设阶段、项目统计范围或产品口径差异,目前不宜简单将其中某一个数字直接作为公司现有确定产能。
因此,从产业研究的角度,更稳妥的判断是:
华正新材已经从早期材料研发逐步进入客户验证和产线承接阶段,但CPU/GPU等高端应用能否进一步实现稳定、规模化放量,仍是后续观察重点。
2. 纽菲斯:项目建设提速,资本加速进入封装关键材料
纽菲斯是近年来国内类ABF积层绝缘膜领域受到关注的企业之一。
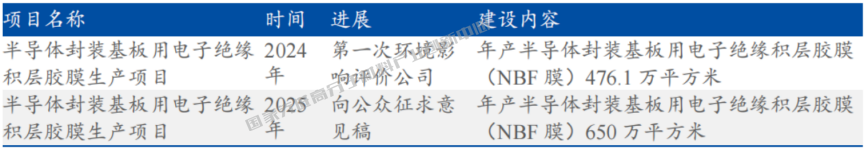
公司重点布局半导体封装基板用电子绝缘积层胶膜,近年来持续推进相关项目建设。从公开项目规划来看,企业已经开始从研发阶段向产业化产线建设推进。
▼ 表1 纽菲斯电子绝缘积层胶膜项目进展情况
此外,莲花控股通过参股纽菲斯切入半导体封装关键材料,也反映出随着AI和先进封装产业热度提升,产业资本正逐渐关注ABF类材料国产化机会。
不过需要注意:
规划产能并不等于有效产能,更不等于高端芯片供应链中的实际销量。
对于ABF类材料而言,最终需要观察的仍然是产线稳定性、载板客户验证进展以及持续批量供货能力。
3. 生益科技:从电子电路基材向先进封装材料延伸
生益科技长期深耕覆铜板及电子电路基材,在树脂配方、电子材料和产业客户资源方面拥有较深积累。
随着AI服务器、高性能计算以及高端IC载板需求提升,公司也在向先进封装相关材料进一步延伸,围绕高性能计算芯片需要解决的大尺寸封装、低CTE、低介电损耗以及翘曲控制等问题推进相关产品开发。
相比从零进入电子材料赛道的新企业,这类传统电子基材企业的潜在优势在于:
拥有长期形成的树脂设计、复合材料制造、质量控制以及下游电子产业客户基础。
不过,从整个国内市场来看,真正实现高端ABF规模化国产替代仍处于产业爬坡阶段。
未来能否突破,并不仅取决于国内能不能“做出一张性能相近的薄膜”,还取决于国内IC载板、先进封装和高性能芯片产业能否形成足够高效的协同验证机制。
六、国产化机会并不只有“做ABF膜”
如果把ABF国产替代理解成“国内能不能再造一个味之素”,实际上低估了这条产业链的价值。
ABF产业升级会同时向多个环节传导。
在树脂端,需要更高纯度、更低离子杂质、更低介电损耗以及更高耐热性的功能树脂和固化体系;
在填料端,需要开发粒径更小、粒径分布更窄、球形度更高、表面处理更稳定的高纯二氧化硅等功能填料;
在制造端,需要更高精度的分散、过滤和涂布装备,以及更严格的洁净制造环境;
在检测评价端,则需要建立覆盖材料组成、热机械性能、介电性能、表面性能、激光加工响应以及长期可靠性的完整评价体系;
再往下游,还需要IC载板、先进封装以及芯片企业共同完成工艺和应用认证。
因此,真正值得关注的并不是一个孤立的“ABF概念”,而是:
围绕先进封装正在形成的一整套国产高端电子材料生态。
这也是先进材料产业与传统大宗材料非常不同的地方——越接近高端芯片,越难依靠单一企业、单一产品完成突破。
七、玻璃基板来了,ABF会不会被替代?
这是近期先进封装产业中一个非常值得关注的问题。
随着AI芯片封装尺寸不断扩大,传统有机核心基板面临越来越明显的翘曲和尺寸稳定性挑战。相比传统有机材料,玻璃具有优良的平整度、尺寸稳定性以及较低的热膨胀特性,因此正在成为下一代先进封装基板的重要技术方向。
英特尔早在2023年就公布了先进封装玻璃基板技术,认为玻璃基板能够支持更高互连密度和更大的封装尺寸;2026年7月,英特尔又与蓝思科技宣布合作推进玻璃基板封装方案,加速相关技术向AI和数据中心应用发展。
但玻璃基板和ABF并不是简单的替代关系。
玻璃主要解决的是封装基板Core核心层的材料问题,而ABF所承担的则主要是外围Build-up层的层间绝缘和精细线路承载功能。
因此,未来更加可能出现的是:
Glass Core + 高性能Build-up绝缘材料
这样的组合路线。
换句话说,玻璃核心层的发展并不意味着积层绝缘材料退出。相反,随着线路越来越细、封装面积越来越大和信号速率越来越高,市场对Build-up材料低CTE、低介电损耗、尺寸稳定性和精细加工能力的要求还可能进一步提高。
这也意味着,国产ABF并不是在追赶一个静止的技术目标。
当国内产业正在解决当前一代材料的国产化时,全球领先企业也在围绕下一代AI封装持续升级产品。
真正重要的能力不是“复制出一款材料”,而是建立持续迭代的材料平台能力。
八、未来2—3年,判断ABF国产化要看什么?
从目前产业阶段看,ABF正处于需求持续增长、国产化明显提速,但真正实现高端市场规模替代仍需时间的阶段。
未来两三年,判断国内ABF产业有没有真正取得突破,至少要重点观察三个指标。
第一个是客户验证进度。
一款产品是否真正进入国内外头部IC载板厂认证体系,是从“材料研发”迈向“产业化产品”的关键分水岭。
第二个是量产良率和批次稳定性。
实验室做出一批性能优秀的样品,并不等于能够连续制造数百万平方米仍保持相同质量。
对于先进封装材料而言,平均性能足够优秀还不够。
真正影响客户选择的往往是:
缺陷率够不够低,批次波动够不够小。
第三个是下一代产品迭代能力。
未来AI芯片仍会继续向大尺寸、高层数、更细线路和更高速信号方向发展。对应的ABF材料,也需要不断向更低CTE、更低Df、更高热稳定性以及更高精细加工能力升级。
因此,ABF国产化最终比拼的并不是:
能不能做出一款材料,
而是:
能不能持续开发下一代材料。
九、从一张ABF薄膜,看中国先进材料需要跨过的那道坎
ABF是一个非常具有代表性的先进材料案例。
它的市场规模或许无法与基础化工原料相比,却处在AI芯片和先进封装产业链非常关键的位置。
从ABF的发展可以看到一个越来越明显的趋势:
先进材料国产替代越往高端走,决定胜负的就越不是实验室中的几个性能参数。
材料设计是一环;
精密制造是一环;
工艺装备是一环;
检测评价是一环;
客户认证又是一环。
真正的高端材料竞争,本质上是一场产业链协同能力的竞争。
对于我国高分子材料产业而言,也需要逐渐从过去相对独立的材料研发模式,进一步走向:
产业命题 → 联合攻关 → 中试熟化 → 测试评价 → 客户验证 → 规模化应用
只有进一步连接树脂、功能填料、薄膜制造、IC载板、先进封装、芯片设计以及终端应用企业,才能缩短一款国产先进材料从实验室走向生产线的距离。
AI正在推动先进封装快速升级。
ABF则让我们看到,在全球最先进的AI芯片背后,真正影响产业安全和技术竞争力的,往往正是这些看起来不起眼、却具有极高进入壁垒的关键材料。
未来几年,随着国内先进封装和IC载板产业持续发展,ABF及类ABF积层绝缘材料有望成为高端电子材料国产化进程中值得长期关注的重要方向之一。
关注公众号,领取ABF产业研究资料
一张几十微米厚的ABF薄膜,背后连接的是高性能树脂、功能填料、IC载板、先进封装、AI芯片乃至全球算力基础设施。
为了方便高分子材料、电子电路、半导体和先进封装领域从业者进一步了解相关产业,我们进一步整理了:
《先进封装的“隐形基石”,ABF已成为AI时代的关键材料》
关注“国家先进高分子材料产业创新中心”公众号,后台回复关键词「ABF膜」,即可获取完整资料。